

 發表文章


前幾天有同事問我,沒事寫這個Blog幹什麼?
要衝人氣,也沒人氣,寫外匯的東西,老實講,也沒人愛看‥
部落格要搞得好,要嘛,要很有特色及創意,像彎彎或洋蔥頭那樣‥
不然,也要像總幹事或獵豹一樣,言之有物,肚子一堆墨水可以教人....
其實,走入交易室也沒多久!之前,喜歡留下一些好的新聞及分析‥
今年開始,我開始記載自己在FX上該注意的指標及想法?
外資買賣超多少?經濟數字如何?價格反應又是如何?
一段時間後,我會重新檢視這些記錄‥
我叫它"每日評分表"!再過一陣子,我發現再寫這種東西對我進步不大....
因為我的思考變的很片面性,就是一頁頁每天的數字,進出‥
盯著每天的數字,猜漲跌‥充其量不就是個搶帽客‥這在銀行是允許的‥
卻不是個我想要的模式‥我開始想慢慢建立一些建部位的纙輯‥
比較中期的貨幣想法‥用中線的交易思維來主導我短線的部位建立‥
要在腦袋中不斷的推敲,(有人會說我常看著screen發呆)....
而寫下來,只是讓他比較系統化一點而己.....
反正都想要寫了‥就找個好介面放,也只是順手而己~
有沒有人看,倒是無所謂‥這東西很無聊‥沒什麼笑話!
也不是股票‥人人玩得起...(在大陸‥外匯反倒是菜籃族在玩的)
最重要的一點是....偶的國文爛的可以‥
修辭不好、編排不好‥ 看的人也會很痛苦吧!呵~~~~
總之,寫這個東西是要自己看的‥
把我的推理寫下來‥定期檢視‥
找出錯誤點及不合理處‥才是我當初建立這個筆記本的目的啦~~~
常常有來的朋友,就多謝啦~~
2009年9月5日 星期六
寫Blog的動機為啥 0727
2009年2月22日 星期日
2008年12月16日 星期二
[經濟分析摘要] 2009中國經濟形勢高層報告會心得暨2009年展望
08年11月底時 小弟去北京參加 2009年中國經濟形勢高層報告會
一點小小心得如下︰
2009中國經濟形勢高層報告會心得暨2009年展望
今年景氣直落,必須先從美國看起,美國次貸引起的華爾街風暴演變成全球性金融危機,發展之快及影響之巨,皆讓人始料未及。先借用中國人大常委會副委員長成思危的三階段論︰債務危機、流動性危機及信心、信用危機。
一、債務危機︰低利率及房貸條件日漸寬鬆下的房市泡沫破滅,無法償還房貸連帶使房貸證券化商品價格下跌,一連串實質到衍生性商品效應將金融業綁在一起,造成房貸機構及投資銀行面臨需大額減記資產的危機。
二、流動性風險︰風險延著放大,投資銀行到保險公司都牽涉其中,投資人對評等機構評比失去信心。兩房(房利美、房貸美)陷入倒閉危機、貝爾斯登倒閉,美林被購併,金融市場人人自危,銀行間借貸、變現發生困難,造成流動性風險,並漸漸蔓延至實體經濟。
三、信心、信用危機︰08年9月,雷曼兄弟倒閉,AIG向政府要求緊急協助,金融機構間相互不信任感提高,交易成本上升,企業融資困難,形成信用危機。至此,風暴快速曼延至其它經濟體,交易成本及融資成本急速上升,企業再融資不易,資產價格下跌,
對中國影響︰
全球化經濟下,世界各國經濟依存度將越來越高,雖然中國並未發生如美、歐的金融風暴,但需求降低肯定對中國造成影響,08年初眾學者還在爭論De-coupe 還是Re-coupe。從最近經濟數字看來,當所有經濟體都牢牢綁在一起時,三國時期的火燒連還船事件便會不斷重演。
一、 出口衰退︰近幾年進/出口對GDP貢獻度高,且不斷拉高,在預期各國經濟將急凍下,進/出口對GDP貢獻也將大幅下修。
表︰09年各國經濟表預測值
UN 統計
二、 資產價格下跌︰中國經過數次宏觀調控後,房市泡沫破滅,全國房價跟隨美國房市走勢下跌,股市重挫,市場交易低迷。投資者信心短期內很難回復。

圖︰中國國家統計局
三、 上半年防通脹,下半年變通縮︰全球經濟急凍,需求消失引爆原物料價格急速滑落,基期效應及存貨急欲出清的廠商行為發酵,中國下半年CPI、PPI均大幅度下滑。
2009年展望與挑戰︰
09年對中國將是充滿挑戰的一年,目前對主要經濟國家的經濟預期均認為這次經濟衰退將持續,外需成長不易;內需方面由於勞工成本增加,環境保護意識抬頭也增加企業經營成本,企業經濟不易則抑制投資及消費成長。
成思危在高層會中有提到經濟的走向往往是有持續性的,當第一年發生衰退時,動能便將持續下去,若中國從過去數年的雙位數成長到今年全年估算約9.1%,則明年下降幅度將更大,不做事,可能是7%左右,但若是依賴政策去維持,則可能保8有望。
對此,中國提出一系列財政刺激政策及貨幣政策,意圖利用政府力量拉高投資比重,寬鬆貨幣政策降低企業經濟成本及提高投資意願,增加福利措施以措進民間消費等。試圖將成長重心由出口外需轉向內需,以度過難關。
唯此次中國面對困難較97年時高,理由如下︰
一、基礎建設較97年時完善,乘數效應較小︰97年時,中國政府依靠大量財政政策拉抬基礎建設及房地產市場,當時基礎建設較不完善,較易使用財政政策推動經濟成長及房地產,但08年的中國道路密集度及房市仍未見低點下,乘數效應較小。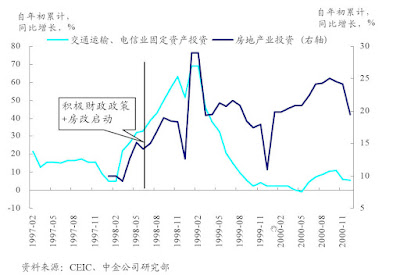
圖︰中金整理
圖︰中金整理
二、貨幣政策效果待質疑︰中國今年已經降息四次,尤其是11/26日更大幅調降108bps,遠勝過前三次各調27bps,出手快又重,完全落實政府要求”出手要快、出拳要重”的政策指導,但據中金公司調查,中國貨幣流通速度在經濟不佳的時期也大幅縮小,搭配上目前仍陷入成思危所說的信心危機中,企業借貸不易或是借貸意願低下,貨幣效果較難顥現。
圖︰中金整理
三、提振消費是種挑戰︰中國儲蓄率高,一般經濟學家認為來自於預防性動機,即為免未來經濟收入不穩或意外而儲蓄,對此,中國提出增加退休金福利及提高保險等方案寄望能夠讓人民減少儲蓄多消費。方向正確,但社會福利完善像歐洲或是美國,並不是一時間內便可完成。工資收入因經濟前景不佳而停滯,家計部門甚至可能居安思危而提高儲蓄率,而使消費端欲振乏力。不過中國有討論提高所得稅免徵點,以稅務角度提高可支配所得提振消費,方案細節未知。
綜觀前所述,雖然中國提出許多振興方案,但此次中國經濟的危機肯定較97年或01年時來得大許多,財政、貨幣政策雙管齊下,明年保8或許有望,但是否能在09年走出低迷或是拖延數年,則仍待持續觀察。
人民幣動向︰此次經濟危機,來自於全球需求端減緩,造成中國出口大幅衰減而非出口競爭力衰退,無論是提振經濟或是應付國際上中國順差太大的質問,人民幣匯率均非第一線標靶。美國新任總統歐巴馬對貿易問題有所著墨,人民幣若過度貶值將觸動雙方敏感神經,也屬不智。故認為人民幣兌美元於09年仍是小幅波動,較有可能是放大波動區間,且在一定範圍內放任人民幣波動。
2008年11月18日 星期二
[經濟分析摘要]油價重挫致使油元有乾涸之虞,銀行業者面臨又一重擊 by 路透社 20081118
這篇文章可以解釋過去~
也就是在歐元大幅貶值搭配上原物料價格下跌時,背後所隱藏的故事
但我覺得資金流向並沒有如此單純
這些油元無可避免的還是會parking在歐洲
尤其是當債券投資會漸漸在美國無利可圖下...
從債券而起的資金流動或許會憾動金融市場...........
美元獨強的趨勢可能因為債券資金的流動而改變
不過目前還只是個想法
趨勢的反轉還需要更多證據才是
《SAFT專欄》油價重挫致使油元有乾涸之虞,銀行業者面臨又一重擊
路透倫敦11月18日電---隨著油價重挫,原本源源不絕的油元存款也趨緊縮.這使得歐洲及英國的銀行,以及有資金需求卻時運不濟的借款者,面臨又一重擊。近年來,有價值數以十億美元計的資金自產油國流入從蘇黎世到倫敦的銀行.這些流入的資金協助銀行抵禦信用危機造成的損失;而由於多數資金均為美元,因此在最近的貨幣市場困境中,也成為美元流動性的來源。
我們或許可以說,當放款高峰期時,作為資金來源的油元在推波助瀾;而在放款潮由盛轉衰時,油元則緩衝了衝擊.但隨著油價從一年前每桶95美元左右,和今夏每桶近150美元的天價,重挫至如今約55美元,流入歐系銀行的資金可能大幅萎縮。更有甚者,全球景氣衰退加上金融危機愈滾愈大,意味著如俄羅斯和中東等產油國,將召回資金作為國內花用,這進一步縮減了國際銀行業務周轉用的銀彈.
雖然不可能確切追蹤,但是長久以來,石油輸出國的存款者對英國和歐洲銀行業者的青睞勝過美系銀行.這有部份或許出於政治因素,譬如委內瑞拉;而有部份則是因為顧慮美國911攻擊事件後銀行揭露法律的效應。
無庸置疑的,銀行業者頓失重要資金來源來得真不是時候.這會令業者的部位惡化,而且使其客戶求貸無門.在景氣大好時大舉借貸的匈牙利等新興歐洲國家,受創尤其嚴重。根據國際清算銀行(BIS)數據,來自產油國的海外存款金額在2007年底時超過1.2兆(萬億)美元,2003年第三季時則是不到0.5兆美元.單是2007年便有逾1,500億美元流入國際帳戶.今年上半年由於油價飆漲,這些資金還是源源不絕地流入,但只要油價和全球經濟步履蹣跚,這類資金流入看來極有可能放緩,甚而進一步減少.
產油國勢必會陸續召回資金,尤其是信心嚴重潰湜且流動性緊張的波斯灣國家,其房市榮景正轉眼成空.阿聯酋(阿拉伯聯合大公國)10月時向金融體系注資68億美元,此為191億美元紓困案的一環;沙特阿拉伯則是挹注銀行30億美元長期存款,和其他國家類似舉措相呼應.。
俄羅斯央行外匯儲備自8月高峰減少約1,200億美元,部份原因在於當局大舉進場干預,支撐盧布匯率所致。
**誰是受害者?**
歐洲美元市場(即存放於美國境外的美元存款)源自於1950年代,當時蘇聯(Soviet Russia)打算將美元存放於美國政府無法查扣之處。在1970年代油價飆漲之際,大量的油元流入美國銀行業,其中大多以浮動利率的方式,再轉貸給拉丁美洲.這在1980年代拉丁美洲爆發危機後結束,引發一連串如今看來很眼熟的問題,例如銀行資本出現問題及當局進場干預等。"這回油元可能早已存放於歐洲銀行業,並轉而大舉放貸給所有三大時區的新興市場經濟體,"摩根士丹利首席貨幣經濟師任永力在客戶報告中指出.
"假設這個論點正確無誤,則油價大跌會抑制油元的周轉,且歐洲銀行業承擔風險意願降低,可能不再貸放予歐洲新興市場.",任永力同時指出,歐洲銀行業者透過銀行債務對於新興市場的曝險部位,為美國和日本同業類似部位的五倍有餘。 對於部分先前受惠於油元資金流動的國家而言,油元規模縮小將會使得情勢更形惡化,因其銀行產業相對其所在國家的經濟規模而言相當龐大,也超出所在地所需的銀行規模甚多。
根據2006年國際清算銀行(BIS)公佈的數據,美國銀行業者負債相當於約20%的國內生產總值(GDP),但英國的比例高達285%,瑞士更高達317%.。當銀行業紓困案還在只聞樓梯響的階段時,這樣的數據更加襯托出事態的嚴重性。對於石油消費者而言,高油價無異於課徵了高額稅捐,而你也可以辯稱在銀行滿手現金的情況下,進行毫無價值及投機性的放款只不過是遵行往例.但如今這類存款流入量縮水,恐怕是銀行業者及其負擔過重的監管單位必然不願見到的情形.(完)
(本文刊出時,James Saft對文中提及之證券未有任何直接投資,但可能透過基金間接持有相關證券.)
《SAFT專欄》
--編譯/審校 張若琪/戴素萍/龔芳/張明鈞/王冠中
2008年10月31日 星期五
[匯市簡評]幾點簡單想法
出國回來後,工作有了些變化
還要花一點時間才能步上軌道
所以最近更新的會比較慢一些...
亞洲往後會多著墨一點,尤其是中日韓
關於最近幾近瘋狂的股匯市,幾點想法如下
1. 大幅波動的日期還會維持多久?
我覺得並不會很久,匯市一直以來都是屬於低波動的資產組合
一個大幅波動整理時間不太容易超過一個月
過去一個月來的波動程度已經超過十年來的歷史資料
甚至比亞洲金融風暴時的波動性還高出20%以上
這個現象將隨著金融緊張程度漸漸下滑而平息
2. 貨幣政策 V.S 財政政策
貨幣政策其實很一致,能夠降息就會降
連最嘴硬的ECB都降了 Fed 也還有機會再降一次
Fed 官員 Yellen就說 Fed 有可能會將利率降到1%以下
中國、台灣,歐洲也免不了繼續走入降息循環
(日本cut 20bps to 0.3% )
但除了貨幣政策外,更值得留意的是財政政策
各國政府無止境的撒錢
相同的貨幣政策下,有效且對症下藥的財政政策將是決定誰會優先勝出的關鍵
很疑憾的 台灣政府好像在這個方面特別弱
3. 中國角色轉換將使得亞洲各國更加困難
上星期才公布的中國經濟數字
GDP成長率已經低於10%了
歐美的不景氣吹到了亞洲出口業
中國要維持明年還有8-9%的GDP成長率只能依靠內需
所幸 中國要推內需相較亞洲各國是比較容易的
基礎建設只有砸錢就容易有成效
反而是像房市這種市場機制的政策 較難估計成效
但對其他仰賴中國及美國出口的國家就很慘了
以台灣而言 出口訂單到美國減少 2% 到中國也減少10% (其實輸往中國的,某一部份最後也是到美國)
各國的GDP預測可能全都要向下修正
4. 韓國要十分留意
韓國企業面臨著借美元很難,借韓圜也很困難的局面
美元這方面,好不容易先從Fed手上借到部份美元,算是稍解緊張氣氛,
但是境內的韓圜,資金緊俏一天比一天嚴重
看下圖

這是91天韓國商業本票減去銀行間隔拆利率的圖
可當成企業借錢所需付出的額外成本
目前spread已經拉大到2000年的水準,而且上升的幅度與速度都十分驚人
目前該做的事緊盯著各國總經及財政面的發展
貨幣的波動還沒降下來之前
都還不適合貿然的衝進去交易
即便是最強的日圓
都不建議追價 風險報酬比不划算
好賭如我的 可能會long usd/jpy吧
快進快出而己 XD
2008年10月21日 星期二
[無關外匯] 談進入金融圈的準備 1022
最近有一些朋友寫信或留言問一些準備未來職場的事
遇到這種問題 其實都很惶恐
一來 本身在外匯圈子也就才短短四五年
談不上什麼成功到可以指導人
二來 我是個證照無用論者,
若是又開始勸人不要考一些奇奇怪怪的證照
用不到也增加不了價值
到時也是徒遭白眼而已
若是真的有一點心得可以分享的
就是OPEN MIND 在學時就不要設限 不預設未來要做股、匯或是債
多多閱讀 獨立思考 還有資料找尋的的能力
談到資料找尋 就不能不陪養好語言(尤其是英文)
總體經濟和資本市場是習習相關的
當然不是每個人都有興趣成為經濟學達人
但是基本的供需理論,經濟循環的解讀 是隨身必備的工具
在學成績沒那麼重要 甚至主修科目也沒有那麼絕對
那你有興趣的那個方向走 把基本功練好即可
如果可以的話 訓練把思考所得寫下來
零碎的也好 長篇大論的整理文章也好
寫下來有助思序整理及口才
對職場會有幫助
指標的找尋或是交易的方法
我想 萬變不離其宗
多看看那些在交易圈子中長久活下來的人寫的東西
一定會有幫助 再來就是經驗的累積了
對那些在金融風暴中 仍想進入金融業的朋友們拍拍手
你們的熱忱 會是改善金融圈子的原動力
2008年10月16日 星期四
[金融趣聞] 一些有趣的圖 20081016
剛從美國回來
那兒的銀行業的確是問題重重
一波波的救援行動看來也無濟於事
從現在各國央行已經是急到死馬當活馬醫 有藥就上
如此下去 最後肯定會撒錢過頭, 再重起另一波金融泡沫
最近整理了一些照片及圖
和大家分享
Wachovia 寫著coming soon 不過後來還好有找到買家
可憐的小孩 萬聖節竟然找不到鄰居 房子都被拍賣了
這個漫畫很有趣 可能有點小,
建議到 原網址 可以看大圖
[經濟分析摘要] 轉錄-華爾街危機賴不上中國 by 人民網 20081016
世界金融危機中
中國恰好因為剛開放 和世界金融業尚未做好連結
看來像是至身世外
其實卻是個好機會可以讓執政者專心應付這場危機
有些人認為中國會是這場金融危機的救世主
其實是歐美在等著這些有錢人來幫忙買單
我不認為中國會愚蠢到再拿大把大把鈔票去投入美債當凱子
但卻有可能成為穩定亞洲區域中心的力量,先把自己穩住,市場做大
能夠分擔世界對美國經濟的仰賴 也許是最好的機會
人民網
http://finance.people.com.cn/GB/1045/8181276.html
華爾街金融危機把全世界拋向未知,但至今美國從官員到銀行家尚無人受處罰。要求華爾街揪出罪魁的呼聲現在響徹世界,但忽然間,美英經濟學界有人靈機一 動,又想起了中國這個“替罪羊”,他們近日在媒體上拋出奇談怪論,宣稱以中國為首的世界順差大國才是本次金融危機爆發的根源,並再次提出用人民幣升值“糾 正全球經濟失衡”之類的損招。近些年來,西方把全球通貨緊縮、通貨膨脹等問題怪罪到中國頭上的論調並不少,但都不如這次把華爾街金融危機歸咎於中國的論調 顯得誇張和滑稽。按說華爾街出了這麼大亂子,肩負著批判和監督責任的西方學界和媒體也應當自省。但現在美英少數精英還想著為華爾街遮羞,拿中國這樣的受害 國說事兒,這種做法不僅對中國不公道,更是對西方公眾的毒害。瑞典一位學者接受《環球時報》記者採訪時,認為美英個別財經媒體與華爾街的關係過於密切,他 們本身成了“金融家俱樂部”的常客。
美國成了金融危機的替罪羊?
最近,美國向世界轉嫁金融危機的做法受到多方質疑,但一些幫華爾街“洗罪”,向外部轉嫁罪名的人也已行動起來。
這是“亞洲的報復”,英國《金融時報》副主編兼首席經濟評論員馬丁·沃爾夫10月8日一篇文章的標題顯得有些聳人聽聞。文章認為,美國和其他發達國家“ 瘋狂放縱的金融創新行為和借貸消費”,是被這些國家的超低利率鼓勵出來的,而以中國為首的順差大國把過剩的美元返投美英金融市場,直接導致美英能夠壓低利 率,因此巨額順差國是危機爆發的深層次原因之一。
英國智庫歐洲改革中心經濟學家西蒙·泰爾福德更是把美國稱為“此次金融危機的替罪羊 ”,並認為人們批判美國“很容易讓其他國家逃脫掉責任”。泰爾福德說,很多歐洲和亞洲的經濟體都在先前的信貸繁榮過程中獲取巨大好處。他還說,如果沒有中 國、德國和日本“過度儲蓄”的話,這場金融危機或許就不會發生。泰爾福德稱,美英等國的信貸繁榮不僅僅是這些國家的政策和較差的商業習慣所致,它還是全球 經濟不平衡的一個副產品,“光憑美國自己是引發不了當前困難的”,那些超額儲蓄的國家的巨大順差導致了全球經濟不穩定。
這類觀點還認為,既然金融危機是全球經濟不平衡的必然體現,那麼就應當糾正以中國為首的順差大國 的內部失衡,比如中國應放鬆對人民幣的匯率管制,讓人民幣加快升值等。
沃爾夫等人的觀點在西方被稱為“儲蓄過剩”理論,引起一些議論,大部分學者並不贊同這種觀點。歐洲論壇網站編輯吉萊認為,“儲蓄過剩”理論是試圖轉嫁當 前這場金融危機根源的一種危險嘗試,而造成金融危機的根本原因是一些國家的央行決策者、政治家和金融領導人“不計後果的怠忽職守”。 吉萊認為,儘管亞洲 一些國家沒有保持資本帳戶赤字的願望是真實的,但他們的“儲蓄過剩”也在很大程度上是由西方國家的政策導致的,西方採取的政策只是製造了一個表面的繁榮, 有效地把大量財富從多數人手中轉移到了少數人手中,現在看來,過去幾年西方大吹大擂的繁榮實質是虛假的,因為當前的危機暴露了真實情況。
側面袒護華爾街的論調在美國媒體上更多。最近《紐約時報》的一篇文章就引用大蕭條時代的一個故事,勸人們不要“只想著懲罰華爾街”。文章說,1929年,邁耶·米什金在紐約經營一家商店,那年10月股市崩盤時,他還說“這是那些混賬的富人罪有應得”。
但後來華爾街的問題蔓延到更廣泛的經濟領域,米什金的商店也因此關門,他之後一直沒找到一份穩定工作。《紐約時報》的文章說,現在華盛頓很多人擔心美國 正開始陷入可怕的經濟衰退,更擔心美國公眾和國會議員會成為現代的米什金,“他們感興趣的不是拯救經濟,而是懲罰華爾街”。
推卸責任的說辭
談到這次華爾街金融危機,斯德哥爾摩大學經濟學教授尼爾森告訴《環球時報》記者,美國那種“爺爺花孫子錢”的習慣,早在中國還不是一個重要經濟體時就如此了;美國出現房產市場的泡沫,都是美國人自己哄抬物價的結果,甚至在中國有巨額外匯儲備以前就開始了。
尼爾森認為,按理說,《金融時報》這類國際知名的財經媒體是不會犯如此錯誤的,他們這樣做,最可能的解釋就是為西方推脫責任,尋找替罪羊。因為如果嚴格 追究起來,包括美國等國家的政府至少負有金融監管不力的責任,並在制度設計上傾向華爾街那些所謂“金融精英”,即使現在的救市,也像一些美國批評家說的那 樣,真正獲救的是雷曼兄弟那些企業的高管們,而不是最底層的百姓;至於那些財經媒體,其實與那些“精英”們有著千絲萬縷的聯繫,甚至他們本身就是華爾街“ 金融家俱樂部”的常客,所以很少見他們在金融危機前對華爾街進行指責,現在也仍是對華爾街百般維護。
美國全球策略資訊雜誌社的菲力浦·魯賓斯坦接受《環球時報》記者採訪時也認為,中國在華爾街金融危機中也是一大受害者,認為中國是華爾街金融危機根源的說法十分矛盾和荒謬。
魯賓斯坦說,西方個別學者和媒體之所以把華爾街金融危機的責任推給中國,是因為這些學者和媒體代表的是大金融財團的利益,必須要為他們說話,掩蓋事實真 相;目前受危機衝擊的民眾把憤怒的矛頭對準了操縱金融市場的金融寡頭,如果把責任歸咎於中國,便可以轉移民眾的注意力,減少金融財團面臨的壓力,還容易被 反華勢力所接受。魯賓斯坦說,這種說法還意在維繫西方金融財團對國際金融市場的控制權,以便為今後繼續進行投機操作奠定基礎。
有中國專家認為,即使有全球經濟金融體制失衡,這個體制也是由西方發達國家建立起來的,中國在這個體制中基本沒有什麼話語權,現在讓中國當替罪羊,是極不負責任的,也無益於這個體制的改革和調整。
世界反思危機根源
自次貸危機發生以來,世界上絕大多數經濟學家都認為,儘管從大背景看,有全球經濟長期失衡的問題,但導致這次危機的直接原因顯然主要是美國的消費模式和 監管的鬆懈。哈佛大學的經濟學家肯尼士·羅格夫稱,美國的消費者“消耗地球上的一切卻從不儲蓄 ”。他還說,“拜美國無與倫比的財政制度所賜,其消費者可 以幾乎不用首付就購買豪華轎車。他們能夠以房產的價值作抵押,每年都貸更多的款,並花光每一分錢。他們能以自己越來越少的積蓄享受越來越早的退休生活。” 這樣的消費模式與華爾街的貪婪結合在一起,遲早是要出問題的。而美國管理層在“9·11”後又刻意縱容這種瘋狂的消費,以期帶動美國經濟的回升,對華爾街 的監管正是在這樣的思路的指導下,變得越來越鬆懈,而評級機構更是嚴重失職,沒有及時發出預警資訊,這就給華爾街貪婪的投機者製造了前所未有的機會。
在歐洲,從政界到媒體大部分把矛頭對準了美國。法國著名經濟學家讓·蒂羅在《擴展》雜誌上逐點分析了引發這次危機的機制,認為從微觀上來講,危機的根本原因在於美國金融當局的監管不力,讓大量風險貸款債券進入金融流通領域,從而擴散到整個國際金融體制,引發了危機。
歐洲媒體認為,從宏觀講,問題在於美國體制的深層原因。法國總理菲永10月3日面對多數派議員時就指出:危機並不是法國的危機,而是世界性的危機,而始 作俑者就是不負責任的“金融資本主義”,明確點出了美國。《費加羅報》把美國式金融體制形容為“賭場式”體制,認為時下的金融危機深深觸動了美國,打碎了 半個世紀以來的美國意識形態——國家自由放任政策。
法國總統薩科齊日前在記者會上說,這場金融風暴根源在於“對沖基金”之類以套利為 主要目的的資本的出現,這類基金的操控者將資本主義股票市場導入純粹的投機歧途而無法自拔。薩科齊說:“有人說,我們不知道誰應為此負責。是嗎?怎麼在贏 利的時候,他們就一個個都出來拿紅包了?”他強調必須對金融危機的責任者“進行檢查和懲罰”。
“德國之聲”電臺把危機根源歸結為美英 等國“無視風險的瘋狂投機行為”,“金融業游離於經濟大環境之外自成一體的嘗試必須得到制止。銀行和股市必須腳踏實地,回到現實經濟環境中來,畢竟動輒 15%至20%的高回報率在現實經濟中是很不現實的。銀行高管們的貪欲也應有所節制”。
“西方這次批評中國,我們不排除給中國施加壓 力,讓中國埋單的意圖。”中國現代國際關係研究院的江湧說,西方那種要求中國在這次金融危機中“承擔更多責任”的觀點,是根本站不住腳的。中國把自己的事 情做好,把中國的金融形勢穩定住,就是對區域經濟穩定與全球經濟的貢獻。
2008年10月2日 星期四
[公告] 暫時更新通知 20081002
下星期要出國一趟(10/4起)
人在美國
雖然不是去風暴中心的紐約華爾街
但還是去看看當地氣氛如何
回來後 不知道各幣別價格是不是還是我所熟悉的價位呢?
印象中每一次出差都會出現大變動
這回來看看是不是還會歷史重演囉~~
Eric
2008年10月1日 星期三
[匯市指標] 再來看一下美日的利差 20081001
上個月放了一張USD/JPY和美日2年債利差圖
最近美債殖利率下得很快
USD/JPY 也掉到最低103.5的位置
雖然大多數時間低檔都不久,
但是日幣相對於其它貨幣而言
還是相對強勢的
但就純以USD/JPY和Spread 來看
好像也沒大到需要因為這個脫鈎而建部位的水位
暫時可以丟到一邊去。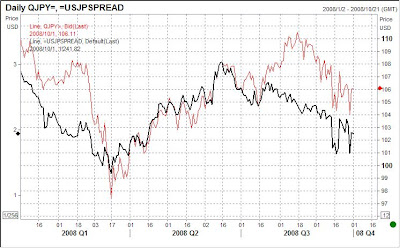
還有一點想要說的是
這種雙軸圖 沒辦法告訴你什麼水位才是正常的
距離的大小也不是絕對
甚至於眼睛看到的都可能是調整出來的
這當然不是說是假資料,
而是分析師可以經過調整間距及格式
資料長度來達成視覺上的效果
所以平常在使用時
我個人會在真的達到一個足夠的安全間距才拿來使用
不能夠完全依靠這種雙軸圖來交易
下次再看到這種雙軸圖
還請萬分留意,小心判斷~
2008年9月30日 星期二
[無關外匯] 點石成金的米達斯王 by JL 080930
國內財經部落格很多~
風格特色各有不同~~
有的穩重 有的狂 也有總經高手寫的專業性部落格
審慎投資投機者思惟-prudentman's mind 是小弟常常會去觀看的其中之一
尤其是今天這一篇 點石成金的米達斯王((財務工程與投資銀行家毀滅啟示錄) 令人大為讚賞
小弟雖然不算是在投資銀行體系中
但是算是跟投資銀行往來密切
大致上了解他們的生態
投資銀行的交易員思考模式及行為也都無異是走在綱索上
有時風水輪流轉
過去風流一時的華爾街金童 也難免會流落街頭
台灣的金融業過去數年間 已經是比新加坡、香港還要落後數年
這下一起被打趴 差距是縮小了,
但是要有好的金融業景氣 可能得先熬個幾年苦頭吧.......
另外對於數年就發生一次的金融災難
有一本書值得一看 股價,棉花與尼羅河密碼:碎型理論之父揭開金融市場之謎
光是書的介紹就很有意思:
"造船的人都知道,船身、船帆要怎?設計才安全。多數時候大海是平靜的。但是當颱風、颶風來臨卻是不同的景象。造船人不能只考慮那九五%風平浪靜的日子,也 要想到另外五%的狂風巨浪,才是對船隻真正的考驗。現在的金融業者和投資人,就像忽略那五%的造船人,完全無視於風雨來襲的可能性。"
如果你是隨機漫步或是常態分配的信徒就可以不用看了 科科...
2008年9月23日 星期二
[無關外匯] 一個匯民的文章 純屬博君一笑 不要告我 080923
今天收到朋友寄來的信
一點十八禁及黃色
不想看的就不要點了~純屬博君一笑而已
一個炒外匯的匯民,發現匯市和妓院有許多相似的地方.
什麼是外匯市場?外匯市場是妓院
什麼是妓女? 七大貨幣是妓女。
什麼是匯民?匯民是嫖客:平時省吃儉用卻花在妓女身上,揮金如土。妓女要錢,心痛也給。
什麼是經紀商?經紀商是拉皮條的:嫖客與妓女勾搭一次,他們抽點佣金。
什麼是匯評家?匯評家是看性病的醫生:讓您猛掏腰包後給您打一針藥水,那藥水是自己也不敢用的、來歷不明的青黴素。
資料報告是妓女的健康證明:告訴你哪個能上哪個要小心。
我們匯民自然都是嫖客啦,但也分三種:
短線:他們專揀年輕貌美的上,次數也多,所以花銷也就大;他們是拉皮條最受歡迎的人。
中線:他們是包“二奶”的,二奶興許給生個孩子什麽的,也可能得到點實惠。
長線:他們是把妓女娶回家,這些人認為“可嫖也可娶”。
美元紅了這麼多年,除了年老色衰外還有兩大赤字的暗疾,我從去年開始就不敢多碰美元,不然得了什麼病就不好了。現在美元的反彈就如給老醜的妓女塗點化妝品,治標不治本啊---暗疾還在! 當然即使再好的妓女(非美)也不能紅得太快,道理很簡單,男人(市場)嫖得太多了也會沒有足夠的精力(資金)啊!
2008年9月22日 星期一
[經濟分析摘要] 美國及台灣央行利率 -回答myvvman17 網友問題 080922
myvvman17 網友問道"為何國內央行最近決策都是調整存款準備率,而FED聽到的新聞都是利率的調整呢?" 其實我對貨幣政策的經濟意含及操作原理只略知一二,先針對所知稍微回覆,看會不會有專家來回答
FED所訂的Fed Fund Rate(FFR),他們訂定的是一個聯邦準備利率的目標值,再由紐約聯邦準備銀行負責由公開操作市場去達到市場利率維持於這個目標利率。
在紐約聯邦準備銀行的網頁上你可以看到每天的成交狀態,最左邊是成交價Fed fund futures也用這個數字做每日結算價格。最右邊那一欄就是Fed目標價。
更多關於Fed Fund Rate及公開市場操作的細節,可以看一下Ryanchao的網頁(何謂Fed Fund Rate),他整理的很清楚。
台灣央行這兒,利率調整所製定的大多是重貼現率,重貼現率Yahoo的解釋是"指銀行以持有的銀行承兌匯票、商業承兌匯票或商業本票等央行認可票據,向央行申請貼現所適用的利率。重貼現率係央行融通利率之一,由央行衡酌國內外經濟金融情況訂定,央行調整重貼現率具有宣示央行貨幣政策方向及導引市場利率上升或下降作用。"
白話一點說,就是銀行缺錢的話,央行身為最後融通者的角色,可以讓銀行在貼現窗口借錢,借錢的利率就是重貼現率,這個利率不代表市場資金的寬鬆或是緊俏程度,最多就是宣示性的告訴市場說現在央行的心態是偏鬆還是偏緊,實際的市場利還是要看公開市場操作及市場隔拆的利率來看。央行的新聞稿中有每天的公開市場操作資訊。 可以很輕易的發現隔拆或是NCD利率和重貼現率有很大的差距。跟據去年以來的經驗,每次央行調高重貼現率半碼(一碼是25bps,半碼就是12.5bps),結果隔天的NCD只調了半碼的半碼。可說是嘴裡說要緊縮,身體還是不願意配合的。
至於為什麼央行不訂個隔拆的目標價或是實際的市場利率,而是訂重貼現率,這我就不是很清楚了,也許是想要保有彈性吧,把話說死了,不就是很不好做事了嗎?
至於存款準備率,就完全是不同的東西了,他是商業銀行的成本,上面Ryanchao大的網頁也有提到這個觀念,調整這個對貨幣供給有實質的影響,因為影響到錢能夠放到市場上多少,這東西是比較powerful的,因為錢從央行體系流出來,透過信用及乘數效應會造成貨幣供給上揚(反之亦然),但是對於已經很寬鬆的市場來說(以這一年多來的台灣而言),就比較沒有用了。並不是只有台灣央行會動這個,各國央行都會在適當的時機去調整法定準備率,Fed上一次調整應該是去年(07年)的12月20日
2008年9月19日 星期五
2008年9月18日 星期四
[匯市簡評] 驚慌失措的金融市場20080918
這幾天對金融從業人員來說
是個讓人心驚膽跳的一周,說心驚膽跳不是說賠了多少錢
而是從雷曼兄弟倒閉之後所引起的不信任感
金融體系的interbank交易量整個下挫
交易對手間不知道對方是否活得下去
借貸行為減少,有錢也不借人
美元的利率 銀行間借貸的利率到達10%以上
以台灣而言,要借美金不但要付美元的libor rate,還得另外加碼個2%才借的到
這樣的情形其實去年發生過一次,當時後來的解決方法是各國央行聯合對市場融通
很罕見的發表聯合聲明,可以看去年的文章
今年的情形比去年更嚴重一點 而且央行的融通窗口從去年到今年都沒有關過
但還是又發生了一次,這一次還是需要央行出手才能挽救信心
VIX指數不斷攀升,從法人到散戶的避險需求節節上升,
資金的走向很明顯就是先由股轉債,
再來就是從新興走回美國
金價也是個直接受益者 但不要從金價上揚跑去Long 原物料
現在的恐慌故事對於原物料或是商品貨幣絕對不會是好事
未來會有好多天的風險修正
做為一個歷史的見證人來說
還能活在市場中 就是最好的歷練
不論在交易什麼資產,能夠經過這個大空頭
都是個十分難得的經驗(考驗?)
或者說我們何其有幸呢?
後話︰這個文還沒寫完,央行果然聯合注資 180Bln 美元到市場上
同樣也是由Fed ECB BOE BOJ BOC SNB一起聯合公告聲明
CNBC news
FED公告
ECB公告
BOE公告
BOJ公告
BOC公告
SNB公告
VIX 9/17報價(點圖可放大)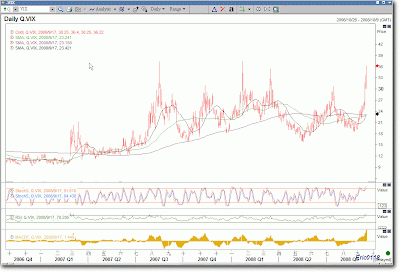
http://chinese.wsj.com/big5/20080918/ecb132903.asp?source=topnews
恐慌震顫全球市場
歷經一年之久的信貸危機得以解決的希望逐漸破滅﹐恐慌情緒週三在整個美國金融體系中蔓延。
在雷曼兄弟(Lehman Brothers Holdings Inc.)崩潰、美國國際集團(AIG)遭遇危機之後﹐股市大跌﹐市場越來越擔心下一個倒下的金融公司會是哪家﹐投資者紛紛轉向政府債券這個相對安全的避風港。
市場動蕩造成的後果遠不止給投資者帶來損失。美國公司的借貸成本飆升﹐除了信用最高的借款人之外﹐債務市場幾乎是高不可攀。
在長久以來被認為是最安全投資的政府債券市場﹐這種絕望情緒尤為突出。投資者一度願意以比到期後收益更高的價格買進一月期國債。一些投資者事實上是覺得﹐能確知的小幅損失總好過其他任何類型投資的不確定性。
這種情況從未發生過。在週三的國債拍賣中﹐需求實在太強﹐以致財政部出售了400億美元的債券﹐遠遠超出其償付政府債務所需。
Federated Investors的投資組合經理約瑟夫•巴萊斯特里諾(Joseph Balestrino)說﹐我們見過危機﹐見過衰退﹐但從沒見過金融體系的核心像現在這樣顫動。簡直是瘋了。
週三449點的暴跌令道瓊斯指數落到近三年來的最低水平﹐比一年前跌去了23%。紐約證交所成交量為有史以來第二高﹐略低於週二創下的紀錄。廣受關注的的VIX市場波動指數--常常被稱為“恐慌指數”--也達到2002年以來的最高水平。
在歐洲﹐股市市值縮水了大約2%。在最近經歷大幅下跌的俄羅斯﹐主要證交所連續第二天關閉﹐這次儘開盤一個半小時就停止交易。由於全球經濟動蕩﹐黃金價格上漲9%﹐至每盎司846.60美元。
一位股票經紀說﹐別說散戶投資者﹐連所有的專業人士都嚇壤了﹐人們不知道該把錢投資到什么地方。
Calvert Asset Management的固定收益策略師奧德爾(Steve Van Order)說﹐眼下要是有現金﹐你得投資短期的、最具流動性的東西。
大型貨幣市場基金Reserve Primary Fund的虧損加劇了市場的恐慌情緒﹐這家基金持有雷曼兄弟的債券。這類基金被認為與銀行存款一樣安全﹐這是1994年以來出現的首次虧損。該基金遭遇擠提﹐加劇其損失。兩天來﹐投資者從該基金撤出了一半以上的資產。該基金持有的資產一度為640億美元。
HSBC Securities USA Inc.駐紐約的美國政府債券交易主管科米斯基(Charles Comiskey)說﹐債券市場陷入一片恐慌。
高風險資產被拋售。金融公司發行的債券收益率達到紀錄高點﹐比美國國債高出大約6個百分點。在信貸違約掉期市場﹐市場對交易對手能否履行協議的擔憂加劇。信用違約掉期本來是針對與公司債和按揭證券相關的資產違約的保險。投資者試圖減少高盛(Goldman Sachs)和摩根士丹利(Morgan Stanley)的風險敞口。這兩家都是信用違約掉期市場的大機構。這使得針對二者的保險成本飆升。
金融公司在股市繼續承壓﹐摩根士丹利和高盛股票分別下挫26%和19%。
投資者說﹐政府接管AIG和雷曼兄弟的破產表明形勢比此前最悲觀的預測還要糟糕。問題已經從直接與房屋市場有關的複合債券市場擴散到普通的公司債券。
巴克萊(Barclays Capital)固定收益研究部門的負責人Ajay Rajadhyaksha說﹐另一條戰線正在開辟。
一些人擔心﹐在商業銀行緊縮自身的資金使用之際﹐投行數量的減少將會延長信貸危機持續的時間。
對沖基金管理公司Concordia Advisors的首席執行長威廉姆斯(Basil Williams)說﹐尚不清楚今後誰將成為信貸的提供者﹐以及信貸提供者的減少是否意味著未來借款成本的上升。
Associated Press
一位交易員在紐約證交所內
通常﹐債券持有人比股票投資者更不容易遭受損失。但過去兩週里發生的事件顯示﹐他們也同樣脆弱。Fed救援AIG的行動並未保護該公司的債券持有人。這是因為﹐這項交易(其中包含政府對該公司的高價貸款)要求AIG在現有債券持有人之前優先兌付美國國債。如果AIG不能通過出售資產籌集足夠的現金﹐債券持有人將不能得到足額償付。
因此﹐儘管Fed伸出了援手﹐但AIG一些債券的交易價格仍只有票面價格的四成﹐還不到一週前價格的一半。交易員說﹐由於雷曼兄弟無力償還債務﹐其高級債券的價格僅相當於面值的17%。
這種情況已經擴散到面臨壓力的其他金融公司。摩根士丹利的債券目前交易價為面值的60%﹐高盛的債券目前是面值的70%左右。
隨著債券價格的下跌﹐收益率出現了上升。公司債券和美國國債之間的收益率之差已經升至多年來的最高水平。來自美林的數據稱﹐週三﹐投資級公司債券的收益率比同期美國國債高出4個百分點以上﹐垃圾債券的收益率比美國國債高出9個百分點以上﹐接近2002年時10.6個百分點的高位。
短期債券市場已經枯竭。通常會購買此類短期債券的貨幣市場基金經理因持有雷曼等機構的債券而蒙受了損失。
如果公司不能在短期債券市場中借款﹐它們或許被迫減少其循環信貸額度﹐令銀行不斷減少的資本金進一步枯竭。
雷曼兄弟的破產也給槓桿貸款市場造成了壓力。私人資本運營公司常通過這個市場為收購融資。標準普爾(Standard & Poor's)的Leveraged Commentary & Data稱﹐當雷曼兄弟本週初試圖在這一市場上出售所持有的一些貸款時﹐價格下跌到了面值的85%。
由此帶來的損害已經超出了銀行和經紀機構的範圍。一位交易員稱﹐福特汽車(Ford Motor Co.)的金融子公司Ford Motor Credit Co.週三為隔夜借款支付了7.5%的利率。他說﹐這類借款的利率通常比聯邦基金利率高出約25個基點﹐目前的聯邦基金利率是2%。即便是被認為信貸質量最安全的企業﹐隔夜借款的成本也大幅上升。該交易員稱﹐通用電氣(General Electric Co.)週三被迫為隔夜借款支付了3.5%的利率。在正常情況下﹐信貸評級處於最高水平的通用電氣僅需支付相當於聯邦基金利率的利率。
Janney Montgomery駐費城首席固定收益策略師雷伯斯(Guy Lebas)說﹐這場危機還沒有明顯的結束跡象。
2008年9月15日 星期一
[匯市指標] Fed 升降息利率更新 20080915
雷曼倒了~~~
BOA買了美林
AIG笈笈可危,(南山人壽有沒有危機啊?)
事情剛好發生在Fed 開會之前~
首先反應的是利率市場
報價如下圖
剛剛稍微算了一下,
降到1.75%的機率到了57.8% (以價格98.0675算)
今天市場會很混亂
亞洲市場 中日韓都在還吃月餅中
可能下午會比較穩定吧
不知道機率怎麼算的,
請看以前寫的文 Fed升息機率怎麼算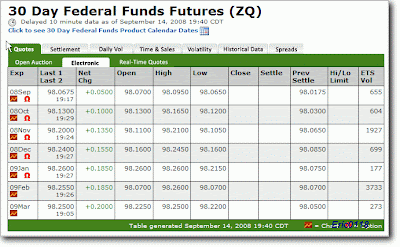
2008年9月12日 星期五
[金融趣聞] 銀行倒閉地圖 20080912
連這種網站都有人做
還是一樣~
很佩服老美的幽默感
而且還不是隨隨便便做做而已
還有持續在更新
雖然實際功能性不高
但有趣~而且做報告時拿來點一點也蠻有趣
另外他也會不定時增加一些財金Blog或News
Bank Closure Map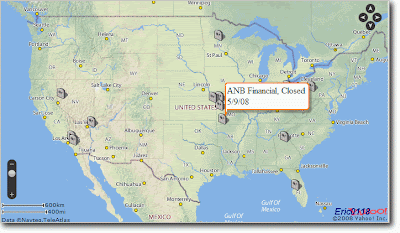
2008年9月8日 星期一
[金融要聞] 美國政府出手救兩房,搶救兩房大作戰開始080908
今天最大的金融市場震撼來自於這個新聞
細節如下方的新聞連結(連自WSJ中文網)
搶救兩房大作戰
最大的輸家是普通股的股東,股利最取消,而且持有權還有稀釋
那些緊張兮兮的銀行及中央銀行可以鬆了一口氣,
股市也十分捧場
可是匯市好像沒那麼確定的樣子
看一下今天的intraday chart
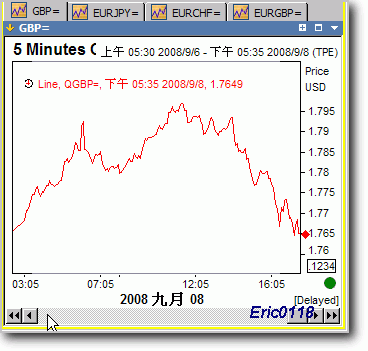


看來並沒有那麼的空美元或轉向
我想會提振的該是Carry trade 及風險偏好度~
日幣可能會稍弱一點
但是基本的長期趨勢不變吧
另外 萬漲叢中一點跌的就是上證~
也許他們都玩自己的吧~
這個事件如果還有後續,會再追踪
2008年9月4日 星期四
[金融趣聞] 好慘的台灣先生 20080904
今天中時的一篇新聞
谷月涵:貶值 讓台股重摔
懶得轉,要看自己去連
重點是
今天央行中午發新聞稿
有連結的 不是在唬爛
http://www.cbc.gov.tw/secretariant/release/news_inpage.asp?no=5027
中央銀行新聞稿 97年9月4日發布
<網址:http://www.cbc.gov.tw> (97)新聞發布第176號
本(4)日某媒體引述某外商研究部主管之見解,認為「貶值 讓台股重摔」;此一見解與事實不符,為免誤導社會大眾,特澄清如下:
當投資股票之外資匯入時,先在匯市拋售外匯,換取新台幣,繼於股市購買股票;當其資金撤離台灣時,先於股市拋售股票,取得新台幣,繼於匯市購買外匯。
其交易先後順序與影響如下:
| 外資匯入: | 先拋售外匯 新台幣升值 | → | 再購買股票 股價上漲 |
| 外資匯出: | 先拋售股票 股價下跌 | → | 再購買外匯 新台幣貶值 |
------------------------------------------------------------
央行最討厭別人提匯率
尤其是提台幣匯率
不但明目張膽的提
而且還把股市633達陣的功勞記在台幣貶值上
真的是踩到老大的地雷了 XD
被罵也是活該...
[無關外匯] 小朋友下樓梯 遊戲分享 20080904
最近股市跌跌不休
雜幣也是直直落(這點我倒是很開心....XD)
很多人的心情不太好,
來玩玩小遊戲吧
這個遊戲很古老了~~
是以前學生時代在玩的
每次聽到掉下去時的那"啊~~~~~~"一聲
心中就有無限的快感~
似乎也很符合現在投資大眾的心情呢!
可以從中文化軟體聯盟下載
上班不要偷玩,不然景氣不好又掉工作可就糗大了
訂閱:
文章 (Atom)
