

 發表文章


這篇文章會一直置頂
因為有時候個別的新聞或事件是很零碎的
我利用Googld 日曆將之每日紀載
方便查看
有較重大新聞會寫入文章....
2009年2月22日 星期日
2008年12月16日 星期二
[經濟分析摘要] 2009中國經濟形勢高層報告會心得暨2009年展望
08年11月底時 小弟去北京參加 2009年中國經濟形勢高層報告會
一點小小心得如下︰
2009中國經濟形勢高層報告會心得暨2009年展望
今年景氣直落,必須先從美國看起,美國次貸引起的華爾街風暴演變成全球性金融危機,發展之快及影響之巨,皆讓人始料未及。先借用中國人大常委會副委員長成思危的三階段論︰債務危機、流動性危機及信心、信用危機。
一、債務危機︰低利率及房貸條件日漸寬鬆下的房市泡沫破滅,無法償還房貸連帶使房貸證券化商品價格下跌,一連串實質到衍生性商品效應將金融業綁在一起,造成房貸機構及投資銀行面臨需大額減記資產的危機。
二、流動性風險︰風險延著放大,投資銀行到保險公司都牽涉其中,投資人對評等機構評比失去信心。兩房(房利美、房貸美)陷入倒閉危機、貝爾斯登倒閉,美林被購併,金融市場人人自危,銀行間借貸、變現發生困難,造成流動性風險,並漸漸蔓延至實體經濟。
三、信心、信用危機︰08年9月,雷曼兄弟倒閉,AIG向政府要求緊急協助,金融機構間相互不信任感提高,交易成本上升,企業融資困難,形成信用危機。至此,風暴快速曼延至其它經濟體,交易成本及融資成本急速上升,企業再融資不易,資產價格下跌,
對中國影響︰
全球化經濟下,世界各國經濟依存度將越來越高,雖然中國並未發生如美、歐的金融風暴,但需求降低肯定對中國造成影響,08年初眾學者還在爭論De-coupe 還是Re-coupe。從最近經濟數字看來,當所有經濟體都牢牢綁在一起時,三國時期的火燒連還船事件便會不斷重演。
一、 出口衰退︰近幾年進/出口對GDP貢獻度高,且不斷拉高,在預期各國經濟將急凍下,進/出口對GDP貢獻也將大幅下修。
表︰09年各國經濟表預測值
UN 統計
二、 資產價格下跌︰中國經過數次宏觀調控後,房市泡沫破滅,全國房價跟隨美國房市走勢下跌,股市重挫,市場交易低迷。投資者信心短期內很難回復。

圖︰中國國家統計局
三、 上半年防通脹,下半年變通縮︰全球經濟急凍,需求消失引爆原物料價格急速滑落,基期效應及存貨急欲出清的廠商行為發酵,中國下半年CPI、PPI均大幅度下滑。
2009年展望與挑戰︰
09年對中國將是充滿挑戰的一年,目前對主要經濟國家的經濟預期均認為這次經濟衰退將持續,外需成長不易;內需方面由於勞工成本增加,環境保護意識抬頭也增加企業經營成本,企業經濟不易則抑制投資及消費成長。
成思危在高層會中有提到經濟的走向往往是有持續性的,當第一年發生衰退時,動能便將持續下去,若中國從過去數年的雙位數成長到今年全年估算約9.1%,則明年下降幅度將更大,不做事,可能是7%左右,但若是依賴政策去維持,則可能保8有望。
對此,中國提出一系列財政刺激政策及貨幣政策,意圖利用政府力量拉高投資比重,寬鬆貨幣政策降低企業經濟成本及提高投資意願,增加福利措施以措進民間消費等。試圖將成長重心由出口外需轉向內需,以度過難關。
唯此次中國面對困難較97年時高,理由如下︰
一、基礎建設較97年時完善,乘數效應較小︰97年時,中國政府依靠大量財政政策拉抬基礎建設及房地產市場,當時基礎建設較不完善,較易使用財政政策推動經濟成長及房地產,但08年的中國道路密集度及房市仍未見低點下,乘數效應較小。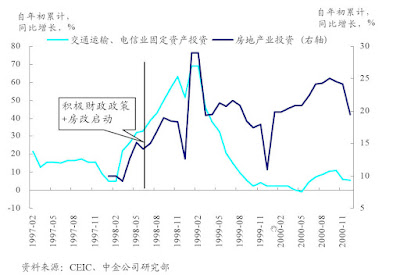
圖︰中金整理
圖︰中金整理
二、貨幣政策效果待質疑︰中國今年已經降息四次,尤其是11/26日更大幅調降108bps,遠勝過前三次各調27bps,出手快又重,完全落實政府要求”出手要快、出拳要重”的政策指導,但據中金公司調查,中國貨幣流通速度在經濟不佳的時期也大幅縮小,搭配上目前仍陷入成思危所說的信心危機中,企業借貸不易或是借貸意願低下,貨幣效果較難顥現。
圖︰中金整理
三、提振消費是種挑戰︰中國儲蓄率高,一般經濟學家認為來自於預防性動機,即為免未來經濟收入不穩或意外而儲蓄,對此,中國提出增加退休金福利及提高保險等方案寄望能夠讓人民減少儲蓄多消費。方向正確,但社會福利完善像歐洲或是美國,並不是一時間內便可完成。工資收入因經濟前景不佳而停滯,家計部門甚至可能居安思危而提高儲蓄率,而使消費端欲振乏力。不過中國有討論提高所得稅免徵點,以稅務角度提高可支配所得提振消費,方案細節未知。
綜觀前所述,雖然中國提出許多振興方案,但此次中國經濟的危機肯定較97年或01年時來得大許多,財政、貨幣政策雙管齊下,明年保8或許有望,但是否能在09年走出低迷或是拖延數年,則仍待持續觀察。
人民幣動向︰此次經濟危機,來自於全球需求端減緩,造成中國出口大幅衰減而非出口競爭力衰退,無論是提振經濟或是應付國際上中國順差太大的質問,人民幣匯率均非第一線標靶。美國新任總統歐巴馬對貿易問題有所著墨,人民幣若過度貶值將觸動雙方敏感神經,也屬不智。故認為人民幣兌美元於09年仍是小幅波動,較有可能是放大波動區間,且在一定範圍內放任人民幣波動。
2008年11月18日 星期二
[經濟分析摘要]油價重挫致使油元有乾涸之虞,銀行業者面臨又一重擊 by 路透社 20081118
這篇文章可以解釋過去~
也就是在歐元大幅貶值搭配上原物料價格下跌時,背後所隱藏的故事
但我覺得資金流向並沒有如此單純
這些油元無可避免的還是會parking在歐洲
尤其是當債券投資會漸漸在美國無利可圖下...
從債券而起的資金流動或許會憾動金融市場...........
美元獨強的趨勢可能因為債券資金的流動而改變
不過目前還只是個想法
趨勢的反轉還需要更多證據才是
《SAFT專欄》油價重挫致使油元有乾涸之虞,銀行業者面臨又一重擊
路透倫敦11月18日電---隨著油價重挫,原本源源不絕的油元存款也趨緊縮.這使得歐洲及英國的銀行,以及有資金需求卻時運不濟的借款者,面臨又一重擊。近年來,有價值數以十億美元計的資金自產油國流入從蘇黎世到倫敦的銀行.這些流入的資金協助銀行抵禦信用危機造成的損失;而由於多數資金均為美元,因此在最近的貨幣市場困境中,也成為美元流動性的來源。
我們或許可以說,當放款高峰期時,作為資金來源的油元在推波助瀾;而在放款潮由盛轉衰時,油元則緩衝了衝擊.但隨著油價從一年前每桶95美元左右,和今夏每桶近150美元的天價,重挫至如今約55美元,流入歐系銀行的資金可能大幅萎縮。更有甚者,全球景氣衰退加上金融危機愈滾愈大,意味著如俄羅斯和中東等產油國,將召回資金作為國內花用,這進一步縮減了國際銀行業務周轉用的銀彈.
雖然不可能確切追蹤,但是長久以來,石油輸出國的存款者對英國和歐洲銀行業者的青睞勝過美系銀行.這有部份或許出於政治因素,譬如委內瑞拉;而有部份則是因為顧慮美國911攻擊事件後銀行揭露法律的效應。
無庸置疑的,銀行業者頓失重要資金來源來得真不是時候.這會令業者的部位惡化,而且使其客戶求貸無門.在景氣大好時大舉借貸的匈牙利等新興歐洲國家,受創尤其嚴重。根據國際清算銀行(BIS)數據,來自產油國的海外存款金額在2007年底時超過1.2兆(萬億)美元,2003年第三季時則是不到0.5兆美元.單是2007年便有逾1,500億美元流入國際帳戶.今年上半年由於油價飆漲,這些資金還是源源不絕地流入,但只要油價和全球經濟步履蹣跚,這類資金流入看來極有可能放緩,甚而進一步減少.
產油國勢必會陸續召回資金,尤其是信心嚴重潰湜且流動性緊張的波斯灣國家,其房市榮景正轉眼成空.阿聯酋(阿拉伯聯合大公國)10月時向金融體系注資68億美元,此為191億美元紓困案的一環;沙特阿拉伯則是挹注銀行30億美元長期存款,和其他國家類似舉措相呼應.。
俄羅斯央行外匯儲備自8月高峰減少約1,200億美元,部份原因在於當局大舉進場干預,支撐盧布匯率所致。
**誰是受害者?**
歐洲美元市場(即存放於美國境外的美元存款)源自於1950年代,當時蘇聯(Soviet Russia)打算將美元存放於美國政府無法查扣之處。在1970年代油價飆漲之際,大量的油元流入美國銀行業,其中大多以浮動利率的方式,再轉貸給拉丁美洲.這在1980年代拉丁美洲爆發危機後結束,引發一連串如今看來很眼熟的問題,例如銀行資本出現問題及當局進場干預等。"這回油元可能早已存放於歐洲銀行業,並轉而大舉放貸給所有三大時區的新興市場經濟體,"摩根士丹利首席貨幣經濟師任永力在客戶報告中指出.
"假設這個論點正確無誤,則油價大跌會抑制油元的周轉,且歐洲銀行業承擔風險意願降低,可能不再貸放予歐洲新興市場.",任永力同時指出,歐洲銀行業者透過銀行債務對於新興市場的曝險部位,為美國和日本同業類似部位的五倍有餘。 對於部分先前受惠於油元資金流動的國家而言,油元規模縮小將會使得情勢更形惡化,因其銀行產業相對其所在國家的經濟規模而言相當龐大,也超出所在地所需的銀行規模甚多。
根據2006年國際清算銀行(BIS)公佈的數據,美國銀行業者負債相當於約20%的國內生產總值(GDP),但英國的比例高達285%,瑞士更高達317%.。當銀行業紓困案還在只聞樓梯響的階段時,這樣的數據更加襯托出事態的嚴重性。對於石油消費者而言,高油價無異於課徵了高額稅捐,而你也可以辯稱在銀行滿手現金的情況下,進行毫無價值及投機性的放款只不過是遵行往例.但如今這類存款流入量縮水,恐怕是銀行業者及其負擔過重的監管單位必然不願見到的情形.(完)
(本文刊出時,James Saft對文中提及之證券未有任何直接投資,但可能透過基金間接持有相關證券.)
《SAFT專欄》
--編譯/審校 張若琪/戴素萍/龔芳/張明鈞/王冠中
2008年10月16日 星期四
[經濟分析摘要] 轉錄-華爾街危機賴不上中國 by 人民網 20081016
世界金融危機中
中國恰好因為剛開放 和世界金融業尚未做好連結
看來像是至身世外
其實卻是個好機會可以讓執政者專心應付這場危機
有些人認為中國會是這場金融危機的救世主
其實是歐美在等著這些有錢人來幫忙買單
我不認為中國會愚蠢到再拿大把大把鈔票去投入美債當凱子
但卻有可能成為穩定亞洲區域中心的力量,先把自己穩住,市場做大
能夠分擔世界對美國經濟的仰賴 也許是最好的機會
人民網
http://finance.people.com.cn/GB/1045/8181276.html
華爾街金融危機把全世界拋向未知,但至今美國從官員到銀行家尚無人受處罰。要求華爾街揪出罪魁的呼聲現在響徹世界,但忽然間,美英經濟學界有人靈機一 動,又想起了中國這個“替罪羊”,他們近日在媒體上拋出奇談怪論,宣稱以中國為首的世界順差大國才是本次金融危機爆發的根源,並再次提出用人民幣升值“糾 正全球經濟失衡”之類的損招。近些年來,西方把全球通貨緊縮、通貨膨脹等問題怪罪到中國頭上的論調並不少,但都不如這次把華爾街金融危機歸咎於中國的論調 顯得誇張和滑稽。按說華爾街出了這麼大亂子,肩負著批判和監督責任的西方學界和媒體也應當自省。但現在美英少數精英還想著為華爾街遮羞,拿中國這樣的受害 國說事兒,這種做法不僅對中國不公道,更是對西方公眾的毒害。瑞典一位學者接受《環球時報》記者採訪時,認為美英個別財經媒體與華爾街的關係過於密切,他 們本身成了“金融家俱樂部”的常客。
美國成了金融危機的替罪羊?
最近,美國向世界轉嫁金融危機的做法受到多方質疑,但一些幫華爾街“洗罪”,向外部轉嫁罪名的人也已行動起來。
這是“亞洲的報復”,英國《金融時報》副主編兼首席經濟評論員馬丁·沃爾夫10月8日一篇文章的標題顯得有些聳人聽聞。文章認為,美國和其他發達國家“ 瘋狂放縱的金融創新行為和借貸消費”,是被這些國家的超低利率鼓勵出來的,而以中國為首的順差大國把過剩的美元返投美英金融市場,直接導致美英能夠壓低利 率,因此巨額順差國是危機爆發的深層次原因之一。
英國智庫歐洲改革中心經濟學家西蒙·泰爾福德更是把美國稱為“此次金融危機的替罪羊 ”,並認為人們批判美國“很容易讓其他國家逃脫掉責任”。泰爾福德說,很多歐洲和亞洲的經濟體都在先前的信貸繁榮過程中獲取巨大好處。他還說,如果沒有中 國、德國和日本“過度儲蓄”的話,這場金融危機或許就不會發生。泰爾福德稱,美英等國的信貸繁榮不僅僅是這些國家的政策和較差的商業習慣所致,它還是全球 經濟不平衡的一個副產品,“光憑美國自己是引發不了當前困難的”,那些超額儲蓄的國家的巨大順差導致了全球經濟不穩定。
這類觀點還認為,既然金融危機是全球經濟不平衡的必然體現,那麼就應當糾正以中國為首的順差大國 的內部失衡,比如中國應放鬆對人民幣的匯率管制,讓人民幣加快升值等。
沃爾夫等人的觀點在西方被稱為“儲蓄過剩”理論,引起一些議論,大部分學者並不贊同這種觀點。歐洲論壇網站編輯吉萊認為,“儲蓄過剩”理論是試圖轉嫁當 前這場金融危機根源的一種危險嘗試,而造成金融危機的根本原因是一些國家的央行決策者、政治家和金融領導人“不計後果的怠忽職守”。 吉萊認為,儘管亞洲 一些國家沒有保持資本帳戶赤字的願望是真實的,但他們的“儲蓄過剩”也在很大程度上是由西方國家的政策導致的,西方採取的政策只是製造了一個表面的繁榮, 有效地把大量財富從多數人手中轉移到了少數人手中,現在看來,過去幾年西方大吹大擂的繁榮實質是虛假的,因為當前的危機暴露了真實情況。
側面袒護華爾街的論調在美國媒體上更多。最近《紐約時報》的一篇文章就引用大蕭條時代的一個故事,勸人們不要“只想著懲罰華爾街”。文章說,1929年,邁耶·米什金在紐約經營一家商店,那年10月股市崩盤時,他還說“這是那些混賬的富人罪有應得”。
但後來華爾街的問題蔓延到更廣泛的經濟領域,米什金的商店也因此關門,他之後一直沒找到一份穩定工作。《紐約時報》的文章說,現在華盛頓很多人擔心美國 正開始陷入可怕的經濟衰退,更擔心美國公眾和國會議員會成為現代的米什金,“他們感興趣的不是拯救經濟,而是懲罰華爾街”。
推卸責任的說辭
談到這次華爾街金融危機,斯德哥爾摩大學經濟學教授尼爾森告訴《環球時報》記者,美國那種“爺爺花孫子錢”的習慣,早在中國還不是一個重要經濟體時就如此了;美國出現房產市場的泡沫,都是美國人自己哄抬物價的結果,甚至在中國有巨額外匯儲備以前就開始了。
尼爾森認為,按理說,《金融時報》這類國際知名的財經媒體是不會犯如此錯誤的,他們這樣做,最可能的解釋就是為西方推脫責任,尋找替罪羊。因為如果嚴格 追究起來,包括美國等國家的政府至少負有金融監管不力的責任,並在制度設計上傾向華爾街那些所謂“金融精英”,即使現在的救市,也像一些美國批評家說的那 樣,真正獲救的是雷曼兄弟那些企業的高管們,而不是最底層的百姓;至於那些財經媒體,其實與那些“精英”們有著千絲萬縷的聯繫,甚至他們本身就是華爾街“ 金融家俱樂部”的常客,所以很少見他們在金融危機前對華爾街進行指責,現在也仍是對華爾街百般維護。
美國全球策略資訊雜誌社的菲力浦·魯賓斯坦接受《環球時報》記者採訪時也認為,中國在華爾街金融危機中也是一大受害者,認為中國是華爾街金融危機根源的說法十分矛盾和荒謬。
魯賓斯坦說,西方個別學者和媒體之所以把華爾街金融危機的責任推給中國,是因為這些學者和媒體代表的是大金融財團的利益,必須要為他們說話,掩蓋事實真 相;目前受危機衝擊的民眾把憤怒的矛頭對準了操縱金融市場的金融寡頭,如果把責任歸咎於中國,便可以轉移民眾的注意力,減少金融財團面臨的壓力,還容易被 反華勢力所接受。魯賓斯坦說,這種說法還意在維繫西方金融財團對國際金融市場的控制權,以便為今後繼續進行投機操作奠定基礎。
有中國專家認為,即使有全球經濟金融體制失衡,這個體制也是由西方發達國家建立起來的,中國在這個體制中基本沒有什麼話語權,現在讓中國當替罪羊,是極不負責任的,也無益於這個體制的改革和調整。
世界反思危機根源
自次貸危機發生以來,世界上絕大多數經濟學家都認為,儘管從大背景看,有全球經濟長期失衡的問題,但導致這次危機的直接原因顯然主要是美國的消費模式和 監管的鬆懈。哈佛大學的經濟學家肯尼士·羅格夫稱,美國的消費者“消耗地球上的一切卻從不儲蓄 ”。他還說,“拜美國無與倫比的財政制度所賜,其消費者可 以幾乎不用首付就購買豪華轎車。他們能夠以房產的價值作抵押,每年都貸更多的款,並花光每一分錢。他們能以自己越來越少的積蓄享受越來越早的退休生活。” 這樣的消費模式與華爾街的貪婪結合在一起,遲早是要出問題的。而美國管理層在“9·11”後又刻意縱容這種瘋狂的消費,以期帶動美國經濟的回升,對華爾街 的監管正是在這樣的思路的指導下,變得越來越鬆懈,而評級機構更是嚴重失職,沒有及時發出預警資訊,這就給華爾街貪婪的投機者製造了前所未有的機會。
在歐洲,從政界到媒體大部分把矛頭對準了美國。法國著名經濟學家讓·蒂羅在《擴展》雜誌上逐點分析了引發這次危機的機制,認為從微觀上來講,危機的根本原因在於美國金融當局的監管不力,讓大量風險貸款債券進入金融流通領域,從而擴散到整個國際金融體制,引發了危機。
歐洲媒體認為,從宏觀講,問題在於美國體制的深層原因。法國總理菲永10月3日面對多數派議員時就指出:危機並不是法國的危機,而是世界性的危機,而始 作俑者就是不負責任的“金融資本主義”,明確點出了美國。《費加羅報》把美國式金融體制形容為“賭場式”體制,認為時下的金融危機深深觸動了美國,打碎了 半個世紀以來的美國意識形態——國家自由放任政策。
法國總統薩科齊日前在記者會上說,這場金融風暴根源在於“對沖基金”之類以套利為 主要目的的資本的出現,這類基金的操控者將資本主義股票市場導入純粹的投機歧途而無法自拔。薩科齊說:“有人說,我們不知道誰應為此負責。是嗎?怎麼在贏 利的時候,他們就一個個都出來拿紅包了?”他強調必須對金融危機的責任者“進行檢查和懲罰”。
“德國之聲”電臺把危機根源歸結為美英 等國“無視風險的瘋狂投機行為”,“金融業游離於經濟大環境之外自成一體的嘗試必須得到制止。銀行和股市必須腳踏實地,回到現實經濟環境中來,畢竟動輒 15%至20%的高回報率在現實經濟中是很不現實的。銀行高管們的貪欲也應有所節制”。
“西方這次批評中國,我們不排除給中國施加壓 力,讓中國埋單的意圖。”中國現代國際關係研究院的江湧說,西方那種要求中國在這次金融危機中“承擔更多責任”的觀點,是根本站不住腳的。中國把自己的事 情做好,把中國的金融形勢穩定住,就是對區域經濟穩定與全球經濟的貢獻。
2008年9月22日 星期一
[經濟分析摘要] 美國及台灣央行利率 -回答myvvman17 網友問題 080922
myvvman17 網友問道"為何國內央行最近決策都是調整存款準備率,而FED聽到的新聞都是利率的調整呢?" 其實我對貨幣政策的經濟意含及操作原理只略知一二,先針對所知稍微回覆,看會不會有專家來回答
FED所訂的Fed Fund Rate(FFR),他們訂定的是一個聯邦準備利率的目標值,再由紐約聯邦準備銀行負責由公開操作市場去達到市場利率維持於這個目標利率。
在紐約聯邦準備銀行的網頁上你可以看到每天的成交狀態,最左邊是成交價Fed fund futures也用這個數字做每日結算價格。最右邊那一欄就是Fed目標價。
更多關於Fed Fund Rate及公開市場操作的細節,可以看一下Ryanchao的網頁(何謂Fed Fund Rate),他整理的很清楚。
台灣央行這兒,利率調整所製定的大多是重貼現率,重貼現率Yahoo的解釋是"指銀行以持有的銀行承兌匯票、商業承兌匯票或商業本票等央行認可票據,向央行申請貼現所適用的利率。重貼現率係央行融通利率之一,由央行衡酌國內外經濟金融情況訂定,央行調整重貼現率具有宣示央行貨幣政策方向及導引市場利率上升或下降作用。"
白話一點說,就是銀行缺錢的話,央行身為最後融通者的角色,可以讓銀行在貼現窗口借錢,借錢的利率就是重貼現率,這個利率不代表市場資金的寬鬆或是緊俏程度,最多就是宣示性的告訴市場說現在央行的心態是偏鬆還是偏緊,實際的市場利還是要看公開市場操作及市場隔拆的利率來看。央行的新聞稿中有每天的公開市場操作資訊。 可以很輕易的發現隔拆或是NCD利率和重貼現率有很大的差距。跟據去年以來的經驗,每次央行調高重貼現率半碼(一碼是25bps,半碼就是12.5bps),結果隔天的NCD只調了半碼的半碼。可說是嘴裡說要緊縮,身體還是不願意配合的。
至於為什麼央行不訂個隔拆的目標價或是實際的市場利率,而是訂重貼現率,這我就不是很清楚了,也許是想要保有彈性吧,把話說死了,不就是很不好做事了嗎?
至於存款準備率,就完全是不同的東西了,他是商業銀行的成本,上面Ryanchao大的網頁也有提到這個觀念,調整這個對貨幣供給有實質的影響,因為影響到錢能夠放到市場上多少,這東西是比較powerful的,因為錢從央行體系流出來,透過信用及乘數效應會造成貨幣供給上揚(反之亦然),但是對於已經很寬鬆的市場來說(以這一年多來的台灣而言),就比較沒有用了。並不是只有台灣央行會動這個,各國央行都會在適當的時機去調整法定準備率,Fed上一次調整應該是去年(07年)的12月20日
2008年7月8日 星期二
[金融要聞] WSJ文章 西班牙將步入衰退20080708
這篇記來留底
歐洲經濟體漸漸衰退也不是新聞了
西班牙是其中比較弱的,所以壞消息也不足為奇
但還是可以看一下歐洲經濟就竟會到多惡劣的地步
http://online.wsj.com/article/SB121547707526434303.html?mod=2_1577_topbox
MADRID -- The Spanish economy could face recession in the second half, possibly depriving the euro zone of a principal engine for job creation and economic growth.
Gross domestic product has increased at average annual rate of 3.75% for the last ten years in Spain. But the implosion of a decade-long housing boom seems to be bringing the rest of the Spanish economy down with it.
In 2006, Spain built more than 700,000 houses -- more than France, Germany and the U.K. combined -- and investment in housing accounted for nearly 10% of gross domestic product, more than twice the euro-zone average.
Economists expect Spain to build fewer than 300,000 houses this year as the industry tries to digest accumulated debt alongside difficult financing conditions in the aftermath of the U.S. subprime-mortgage crisis.
Spain, like the rest of the euro zone, is saddled with soaring oil prices, strong inflationary pressures and, after the European Central Bank raised rates last week, tighter monetary policy. And like the U.K. and Ireland, Spain feels the added pressure of tumbling home values.
Rapidly rising unemployment together with climbing inflation is undermining consumer confidence and purchasing power. Spanish retail sales fell 5.3% in May, while car sales dropped 31% in June. Spain's unemployment rate edged up to 9.9% in May, the highest in the euro zone, according to the European Union statistics agency, Eurostat.
"There's a high likelihood the [Spanish] economy could be in recession at the end of the year," Fernando Eguidazu, vice chairman of the Circulo de Empresarios business association told journalists Monday.
The group urged the government to take action to help the economy rebound quickly.
Spain has launched a fiscal-stimulus plan, but business leaders say the country needs further labor-market overhauls and must open key sectors of its economy like retail and energy to further competition.
"The risk is that we could go into a long period of stagnation," said Mr. Eguidazu.
Spanish GDP slumped to a 2.7% annual growth rate in the first quarter, from 3.5% in the fourth quarter. Quarterly growth fell to 0.3% from 0.8%.
Bank of America's chief European economist, Holger Schmieding, said the likely stagnation or contraction of Spain's economy in the second half alone would shave nearly 0.1 percentage point off euro-zone quarterly growth. He forecasts quarterly growth of 0.2% for the euro zone in the third and fourth quarters.
Spain owes much of the growth of previous years to overhauls carried out to prepare the country for euro membership in 1999. It deregulated its labor market and reduced public-sector spending, putting it in a strong position to benefit from historically low interest rates. Large immigration inflows provided an abundance of low-cost labor and boosted consumption.
The housing boom peaked last year when prices reached three times their 1997 levels and a series of European Central Bank interest-rate increases made financing more expensive. The outbreak of the U.S. subprime-mortgage crisis last summer precipitated a correction by making financing even more expensive for Spanish home builders.
Jose Luis Echevarria, head of Venesa, a small Madrid construction company, said banks that used to lend to him at one-quarter percentage point over the Euribor reference lending rate are now charging Euribor plus one point and requiring additional guarantees, such as proof of advance sales.
According to recent government data, Spanish home-sales transactions fell by 32% in the first quarter from a year earlier, new housing permits dropped 41% in April and nearly 100,000 construction jobs were lost in the first half.
2008年4月26日 星期六
[經濟分析摘要][WSJ轉錄]新興市場通脹肆虐 20080425
通膨像個魔鬼,揮之不去,一沾上身就很可怕
富有的人還活得下去 ,窮鬼遇到通膨就是死得很慘
如果可以維持過去幾年的高成長就還說得過去 (但是貧富差距也要注意)
萬一成長開始變慢但通膨還是高漲,就得萬分注意
在匯率上,通膨概念的貨幣可以多留意
http://chinese.wsj.com/big5/20080424/ecb152231.asp?source=channel
在
經過多年的強勁增長之後﹐新興市場終於趕走了之前壓制它們的諸多“惡魔”﹐但有一個“搗蛋鬼”如今又捲土重來了﹐它就是通貨膨脹。分析師和投資者們表示﹐對這些國家的經濟和政治局勢而言﹐物價上漲比肆虐美國的金融危機危害更大。
上週﹐巴西和印度兩國的央行為抑制通貨膨脹採取了新舉措﹐希望能減少銀行放貸、讓經濟降溫。印度上調了商業銀行的存款準備金比例﹐巴西則在三年來首次上調關鍵利率。
新加坡週三公佈﹐在食品和石油價格上漲的推動下﹐其3月份的通貨膨脹升到了26年高點。雖然新加坡並不屬於發展中國家﹐但它被視為亞洲其他地區的領頭羊。而現在亞洲其他地區也在為物價上漲而苦苦掙扎。泰國央行週二表示﹐今年的通貨膨脹率可能會達到2007年的兩倍。
百事通集團(Blackstone Group.)旗下一家面向印度市場的共同基金的經理人Punita Kumar-Sinha說﹐即使經濟增幅有所放緩﹐也還算很高。但他說﹐問題是通貨膨脹﹐在高通脹環境下﹐證券市場通常表現不會太好。該基金旗下管理著20億美元資產。
對高物價的擔憂和政府為此採取的控制措施導致新興市場股市受到打壓。據美林(Merrill Lynch)的一份分析認為﹐那些自11月份以來預計通脹將明顯上升的國家也成為同一時期股市表現最糟的國家﹐比如中國、菲律賓和土耳其等。

中國和越南正在應對十多年來最嚴重的物價上漲。印度、俄羅斯和南非及大部分拉丁美洲國家也都面臨著價格上漲帶來的日益上升的威脅。
亞洲開發銀行(Asian Development Bank)在本月早些時候發表的報告中說﹐亞洲地區通貨膨脹惡性循環的風險“很明顯”﹐官方數字往往低估了這方面的形勢。
這讓許多投資者感到不安。Emerging Markets Management投資總監安托尼•馮•埃格梅爾(Antoine van Agtmael)說﹐雖然大家對全球經濟放緩都有了思想准備﹐但對整個新興市場通脹比以往高1-2%人們還是會感到意外﹐這個前景還沒有被人們考慮進來。Emerging Markets旗下管理著190億美元在發展中國家的投資。
利率上升及政府為抑制經濟過熱而採取的措施往往對股價不利。通貨膨脹還會增加企業的原材料成本、降低利潤率水平﹐這也會傷及股價。
債券也面臨著問題﹐隨著通貨膨脹上升﹐國債收益率也會上揚﹐從而拉低國債價格。巴克萊(Barclays Capital)分析師最近在報告中說﹕我們認為﹐現在不是大規模投資新興市場的恰當時機。通貨膨脹壓力上升和貨幣政策可能發生的變化給債券市場帶來了下行壓力。
倫敦安本資產管理公司(Aberdeen Asset Management)新興市場債券經理人埃德溫•古鐵雷茲(Edwin Gutierrez)說﹐他預計隨著利率升高﹐亞洲貨幣將走強。亞洲許多國家的政府都默許貨幣走強﹐以此作為應付通貨膨脹的工具之一﹐因為高匯率能降低進口商品的價格。
不過﹐目前的通脹水平離一些新興市場國家以前出現的兩位數通脹甚至更嚴重的通脹還有很大距離。當時還伴有高負債和開支無節制的情況。而現在通脹加劇主要是因為人們越來越富有﹐對消費的需求越來越高﹐從汽車到電視、牛排不一而足。另外﹐創紀錄的能源價格也對通脹起到了推波助瀾的效果。
問題是﹐新興市場現在的通脹壓力(特別是日常食品漲價的壓力)是否只是短期現象。一些分析師認為﹐隨著全球經濟因美國的困境而放緩﹐這方面的壓力會減輕。
但其他人則認為﹐許多國家的通貨膨脹是有深層根源的。亞洲開發銀行首席經濟學家伊夫內爾•阿里(Ifzal Ali)說﹐食品漲價還只是問題的冰山一角。他指出﹐該地區許多國家並沒有切實收緊貨幣供應﹐從而導致了資產泡沫。
他說﹐“純真年代”過去了。我們認為理所當然的高增長、低通脹的時期已經結束。他認為﹐為控制通脹﹐未來18-24個月裡﹐各國政府將不得不進一步收緊貨幣政策。
Joanna Slater
2008年4月24日 星期四
[匯市簡評] 通膨!全球性通膨080423
金融市場在步入四月中之後,
隨著企業財報一一揭露
混沌不明的環境似乎撥開一點雲霧,
股票漸漸回穩
匯市倒是一直暗潮洶湧,
歐元終於在昨天破了1.6的心理關卡,
突破,拉回再上應該是很正常的價格反應,
但別將歐元當初破1.5後急速攻1.55的故事再套到1.6這兒來
交易員手上部位都幾近滿檔,而且選擇權部位反而較三個月前少
這都將造成追價力道的減緩
但是衝上1.62 應是可見
==========================================================
全球經濟仍有隱憂,成長方面倒不見太多的問題
原先預期的美國衰退並未將其它經濟版塊拖下水
只見稍稍緩慢且穩健的成長
反而是通膨變成全球性的議題
上週公布的歐元區通膨達3.6% ,讓ECB坐立難安
降息預期變成升息預期
Noyar 在0422 的WSJ有提到
Earlier Tuesday, Christian Noyer, France’s central banker, told French radio network RTL, “Our big problem is to ensure that inflation returns below 2% next year. We will do whatever is necessary for that. If needed, we will move interest rates.” That comment, along with other hawkish-sounding words from other ECB policy-makers, helped spark speculation the ECB’s next move might be to raise interest rates to tame euro-zone inflation.
But in a Wall Street Journal interview later Tuesday, Mr. Noyer said markets had overinterpreted his remarks as a hint about the direction in which rates might move. “Movements can go both ways,” he said. “I would never engage in a discussion about the future path of interest rates, simply because nobody knows. It would be dangerous to make predictions in either direction.”
The both ways 其實就夠讓市場震驚了。今天早上(0423) 澳洲的CPI也達到4.2%,再度超越市場預期,也讓澳幣再度上揚,突破0.95。
回到美國,通膨的浪潮似乎也該提醒一下FOMC的官員降息的腳步是否讓繼續下去?
原先設想中的經濟疲軟引發需求減緩來舒緩通膨的故事似乎並未發生,
降息對於信用的重建也還看不到效益,反而是增加通膨壓力
若是這種思維在Fed中受到重視及討論,甚至暗指降息循環停止
那美元的低點就不遠了~
不過那也要等月底開完會之後才知分曉
目前市場上叫牌的還是ECB
歐元還是老大
補充一下WSJ對Fed 官員Fisher 的訪談記錄
Most FOMC members believe slower growth will address the inflation problem. Why don’t you?
It’s a question, first of all, of whose slower growth. If it’s just U.S. slower growth, I don’t believe that’s the answer because a lot of labor and tasks are priced globally. One of the arguments is there’s worker insecurity, in a globally competitive marketplace; therefore labor will be more restrained.
Will the U.S. slowing down really damp the price of oil, or the price of food, rice, or flour, cornmeal, the price of steel? … It’s not clear to me that a mild slowdown will put a dent in price pressures domestically. Obviously if you have a tail risk of a very severe global slowdown, then yes, I can see that. I don’t see that in the cards at least from my limited perspective. If you think in closed-economy terms, that’s more likely to obtain. If you think in global terms, it is less likely to obtain unless the whole world slows down.
Fisher之前兩次FOMC會議就都投on hold,態度是一致的。後續會觀察此想法是否會開始蔓延。2008年3月27日 星期四
[經濟分析摘要]WSJ歐元超強何足憂?080326
本文轉自WSJ的文章
文中觀點其實見人見智
但是歐洲(尤其是德國)這幾年在經濟體的壯大及擴大與新興市場+中東貿易依存度的確占了不少好處。
另外,美元反轉的機會也許不是來自於本身的經濟好轉
而是當其它世界的經濟體開始轉弱也需要降息時
那已經降一火車的美元將成為大家追逐的對象
==========================================================
WSJ歐元超強何足憂?
http://chinese.wsj.com/big5/20080319/opn142206.asp?source=UpOpinion
有人說歐洲經濟在強勢歐元的衝擊下搖搖欲墜。果真如此嗎﹖
儘管歐元匯率上漲勢不可擋﹐但歐元區企業面對這場風暴仍是泰然自若。2007年末﹐淨出口在歐元區國內生產總值(GDP)增加值中所佔比重不過0.4%。而且恰恰在歐元兌美元突破1.50美元關口前夕﹐歐洲一家巨型企業(歐洲航空防務航天公司)戰勝美國競爭對手(波音)取得了價值350億美元的美國防務合同。因此﹐在歐洲的政客繼續抱怨歐元匯率、指責歐洲央行在上週四會議上對匯率問題所言甚少之前﹐讓我們仔細看看這個問題。
匯率會通過兩個主要途徑影響經濟。其一是﹐強勢貨幣會讓匯率相對偏低的競爭對手取得成本上的優勢。其結果是﹐強勢貨幣國家的生產商會喪失海內外市場。
但到目前為止﹐顯示這種情況發展到令人警惕地步的跡象非常有限。誠然﹐2007年第四季度歐元區的對美出口較2006年同期下滑了8%。但歐元走強不過是事情的一個方面。大家都看到﹐美國經濟在上個季度已處於半停滯狀態。然而同一時期﹐歐元區向其他地區出口卻增長了7%﹐與全球貿易的總體擴張步伐基本一致。
其二﹐匯率長期變化會導致商業投資從高匯率地區流向匯率偏低的地區。但截至目前﹐歐元區的商業機械設備投資仍維持在較好水平﹐2007年前3個季度的投資額較上年同期增長了5.5%。這要遠遠高於同期私人消費和住宅建設1.3%和3%增幅。
那麼﹐該如何解釋歐元區對外經濟具有如此強的抗打擊能力﹖最重要的一點是﹐放眼全世界﹐從全球化獲得的好處超過歐元區的非常少見。憑藉高質量的機械、建築設備、汽車和飛機﹐西歐公司的產品類別非常符合東亞、石油出口國和部分東/中歐國家的投資需要。而且隨著這些國家的消費者逐漸富裕起來﹐歐洲頂級奢侈品品牌的經銷商也有望在未來幾年實現銷售增長。此外﹐許多歐元區公司為適應全球化而積極的調整生產﹐因此對匯率變動具有更強的抵御能力。
通過減稅和放鬆就業市場的一些死板限制﹐許多西歐國家經過自我調整後對投資者沒那麼敵意了。比如德國現在就成了一個更理想的投資地﹐而且創造的就業要比5年前歐元很疲軟時更多。
當然﹐歐元區不可能總能化解匯率上升的影響。歐元的貿易加權匯率已經比2004至2006年的平均水平上升10%左右。這可能會造成歐元區未來3年的年度GDP增幅累計減少1.2個百分點。雖然這種影響至少三分之一已經發生了﹐但還有一半以上仍待化解。展望2008年﹐出口增長受阻可能會讓歐元區經濟整體擴張溫和放緩。
現在幾乎可以毫無疑問的說﹐歐元的價值已經高估。據美國銀行的計算﹐歐元兌美元約高估了25%。關鍵問題在於﹐歐元是否會長期居高不下﹖歐洲的政策制定者是否該做些什麼﹐或是能做些什麼﹖
短期內﹐受美國聯邦儲備委員會(Fed)繼續積極降息及歐洲央行行動遲緩的影響﹐歐元兌美元有望在3個月突破1.55美元﹐並在此價位上方見頂。不過局勢有可能在此之後發生逆轉。一旦美國利率觸底﹐更重要的是﹐一旦﹐或者說如果Fed的猛藥對美國金融市場和美國經濟奏效﹐美元會重新成為具有吸引力的貨幣﹐並在今年晚些時候反彈至1.45美元或是更高價位。在此後幾年﹐隨著美國經濟復甦和經常帳戶赤字縮小﹐美元還會繼續收復失地。
實際上﹐令歐元區頭疼的主要問題並非匯率﹐而是因為油價和食品價格上漲而導致的消費者支出下滑。此外﹐目前正值歐洲的就業狀況處於25年來的最好水平﹐以德國工會成員為首的歐洲工人紛紛要求加薪。這將會削弱德國這個歐元區最大經濟體的競爭力﹐並引發第二輪通貨膨脹效應。
與此同時﹐一些歐元區國家正受到房地產市場調整的困擾﹐這其中有西班牙、愛爾蘭和希臘﹐甚至在一定程度上還波及法國。此外﹐遍佈歐洲的金融機構還在盡力化解美國次級債危機的連鎖影響。
在這種情況下﹐最理想的政策組合是強勢歐元加低利率。歐元維持強勢有助於抑制通貨膨脹﹐在商品的美元報價大幅上漲時﹐抑制歐元報價的漲幅。此外﹐這還能讓歐洲的雇主在薪酬談判中取得強勢地位﹐因為如果國內的工資水平漲幅太大、持續時間太長﹐便會削弱企業的競爭力﹐並促使企業將生產轉移到國外。而低利率能刺激消費﹐緩和房價下跌的破壞力﹐幫助銀行在沖減次級債損失後恢複利潤率。
當然﹐贊成強勢歐元與希望歐元進一步走強並不是一回事。雖然歐洲央行在通過直接干預或降息來壓制歐元匯率問題上保持克制﹐但也是有忍受限度的。而且看上去歐洲央行2009年的通脹目標會連續第10年低於實際數值。
在監管物價穩定水平的部門看來﹐降息引起的歐元匯率突然回落所產生的通脹效應將如同惡夢。當然﹐如果美國經濟和美元在接下來的幾個月內仍未觸底﹐歐元持續走強最終會為在不助長長期通脹風險的情況下降息鋪平道路。不過對歐洲央行而言﹐現在明智的做法是暫且觀望一陣﹐看看情況究竟如何。
Holger Schmieding
(編者按: 本文作者是美國銀行歐洲經濟研究部主管)
2008年3月13日 星期四
[金融要聞]UK Times: Wall Street fears a big US bank is in trouble
http://business.timesonline.co.uk/tol/business/economics/article3542775.ece
Despite the Federal Reserve's efforts Wall Street fears a big US bank is in trouble
Siobhan Kennedy and Suzy Jagger
Global stock markets may have cheered the US Federal Reserve yesterday, but on Wall Street the Fed's unprecedented move to pump $280 billion (£140 billion) into global markets was seen as a sure sign that at least one financial institution was struggling to survive. The name on most people's lips was Bear Stearns. Although the Fed billed the co-ordinated rescue as a way of improving liquidity across financial markets, economists and analysts said that the decision appeared to be driven by an urgent need to stave off the collapse of an American bank.
“The only reason the Fed would do this is if they knew one or more of their primary dealers actually wasn't flush with cash and needed funds in a hurry,” Simon Maughan, an analyst with MF Global in London, said. Mr Maughan said that the most likely victim was Bear Stearns, the first bank to run into trouble in the sub-prime crisis and the one that, among all wholesale and investment banks, is most reliant upon the use of mortgage securities for raising funds in the money markets.
"The average financial institution was up 7.5 per cent yesterday after the Fed's actions, but Bear Stearns rose just 1 per cent on massive trading volume,” Mr Maughan said. “The market is telling you it's Bear Stearns.”
The Fed's intervention sparked fears of deeper underlying trouble because it came only days after it had made $200 billion (£99 billion) available in emergency funds. The nature of the financing was also unusual, bankers say, because it was the first time that the Fed had offered to lend Treasury securities in exchange for ordinary AAA-rated mortgage-backed securities as collateral.
Chris Whalen, of the financial consultancy Institutional Risk Analytics in New York, said: “The Fed move is confirmation that at least one of the banks is in trouble. A huge part of the banks' inventories are illiquid. If a broker-dealer is illiquid, it dies.”
Speculation has swirled for months about the collapse of an American bank as the credit crisis has escalated and spread from sub-prime to other mortgage-backed securities, treasuries and bonds. As well as Bear Stearns, attention has focused on UBS, the Swiss bank, which has been forced to make more than $18 billion in sub-prime writedowns, and Citigroup, the world's largest financial institution, which has turned to sovereign wealth funds to help to shore up its credit-stricken balance sheet.
Bankers say that mortgage lenders, such as Paragon, Alliance & Leicester and Bradford & Bingley, could also be teetering on the brink soon if they cannot raise enough money in the markets to continue to lend to customers. All the banks have denied that they are facing a cash crunch and each has said that its liquidity position is strong. Nonetheless, the speculation continues to mount. Alan Schwartz, the Bear Stearns chief executive, reiterated that stance yesterday after Punk Ziegel analysts gave warning that the bank could be forced to seek a merger partner.
“We don't see any pressure on our liquidity, let alone a liquidity crisis,” Mr Schwartz told CNBC yesterday. He said that Bear had finished fiscal 2007 with $17 billion of cash sitting as a“liquidity cushion”. He added: “That cushion has been virtually unchanged. We're in constant dialogue with all the major dealers, and I have not been made aware of anybody not taking our credit.”
Yet banking sources said yesterday that a collapse seemed inevitable. One senior banker in London said: “Someone will go under in this crisis, that's for sure. The question is whether they stay under or get rescued. Let's see whether this latest round of stabilisation helps, but if it doesn't, it's difficult to see what Plan B is. The Fed can't just keep on printing money.”
One problem with the credit crunch is that banks' solvency positions can change overnight. As banks force firesales of assets to recover their loans from hedge funds, the prices of those assets fall. But as the prices fall, the amount of capital that the banks need rises. Lena Komileva, a Tullett Prebon economist, said: “This is what is fuelling the vicious cycle. Things can deteriorate very rapidly and banks can reach insolvency almost overnight.”
Ms Komileva said it was clear that the Fed was reacting to address a “specific counterparty risk”, although she declined to comment on which bank might be in trouble. She said: “The speed and severity of their action appeared disproportionate to what had actually happened, so, consequently, it seems the Fed really reacted to prevent a Northern Rock-style problem in the US.”
She said that the Fed's moves amounted to window-dressing. “All the signs of stress that were there before are still here,” she said.
2008年3月10日 星期一
[經濟分析摘要]路透摘要〔美元匯率〕降息導致美元貶值,貝南克頓失匯市人氣支持20080303
這篇新聞蠻重要的
但是我相信某些程度上,貝老大是支持美元弱勢的
美元強勢符合美國利益,是個只能說不能做的祕密
〔美元匯率〕降息導致美元貶值,貝南克頓失匯市人氣支持
路透紐約3月6日電---華爾街向來是反復無常的,所謂忠誠度總是淡薄易變的.隨著美元在過去一年裡貶值13%,外匯分析師們抱怨不已.美國聯邦儲備理事會(FED)主席貝南克歷盡艱難贏得的抗擊通膨信譽又變得支離破碎.
貝南克最近在國會做證詞陳述時清楚表明,成長放緩是美國經濟所面臨的最大風險,通膨風險退居第二,而結果會是市場對美國資產的信心下降,美元買需亦隨之走低.
"我感到失望."紐約-梅隆銀行的外匯分析師Michael Woolfolk表示,"貝南克本來有機會來控制通膨預期,但他在上周的國會證詞陳述時卻未能利用.他正在迅速喪失掉去年好不容易贏得的抗擊通膨信譽."
貝南克在2006年1月接掌美聯儲後,曾延續前任格林斯潘期間的升息舉措,進一步加息三次.投資者對他這種抗擊通膨的努力感到很高興.他此前因為發表央行直升機向市場撒錢一說而引發的不滿似乎也消退了,他的錯誤基本得到原諒.
但快進到2008年2月,這個時候的貝南克已經很難尋找到支持他的人.
貝南克領導下的美聯儲自2007年9月開始已經累計降息225個基點,尤其是在2008年1月緊急降息75個基點.
美元的下跌多發生在去年,美元指數在此間跌了約13.2%.若從貝南克就職的前一天算起,美元迄今的跌幅已高達18%.
此外,根據路透有關波動率的數據,歐元/美元的一個月波動率自一年前的5.95%急升回9.9%,接近2006年1月31日貝南克就職時觸及的高位10.22%.
美元/日圓的一個月波動率周四報13.6%,貝南克剛就職時為9.32%.
波動率趨升意味著貝南克的抗擊通膨信譽和利率前景都不能幫助穩定匯率.
貝南克"犧牲美元,以試圖拯救就業和美國企業."Saxo銀行駐北京的首席市場分析師Craig Russell表示,"他必須做些事情,可是他所做的不過是推遲了危機.我們將面臨十年的信貸緊縮,經濟將陷入滯脹."
就在一年前的時候,Woolfolk和Russell這兩位分析師還認同並讚揚貝南克的表現.
其實對貝南克要公正的講,接替格林斯潘擔任美聯儲主席的確是個艱難的挑戰.人們不可避免的會格外挑剔繼任者的表現,而批評者會抓住任何瑕疵加以抨擊.
再看看美元走勢,其實早在格林斯潘卸任以前,美元就步入下跌軌道,自2001年7月的峰值到格林斯潘2006年1月卸任時的水平,美元此間跌去25%.
這些說明什麼呢?貝南克仍有希望贏回目前這些批評者對他的支持.
"問題還未結束,"FX Solutions的首席市場分析師Joseph Trevisani稱,"如果從現在起的三到四個月後,情況出現好轉,則貝南克將被擁立為英雄而備受贊譽.但這都取決於未來."(完)
--翻譯 高琦;審校 白雲
2008年3月4日 星期二
[匯市簡評] 20080303
看似漸漸平靜的金融市場卻在二月份的最後幾天被吹皺一池春水..
當然美元還是獨弱的態勢,
經濟數字只要出來,就猜Downside 基本上不會誤差太大,
對於Fed在三月份降息的機率也因為對經濟前景仍然看不到明燈而提高
到2/29號為止,降息三碼機率高達92%,
以現在基準利率3%來看,再降三碼就成為2.25%,在各國官方利率排排站下,
幾乎是只勝日元,而排入funding ccy 的行列之一,
中長線來看,當然仍屬不利
每天從股市到匯市的不穩定狀態本週還是會持續
歐元突破1.5後的技術線型突破效應一舉將歐元推往1.52的歷史高價,
本周幾個PMI數字應不會影響太多,3/6 雖然有ECB的利率決定會議,但利率有變動的機會也不大
倒是官員的談話要注意一下,就算不持有,放空也絕對不是個考量方向。
亞洲貨幣還是被困在高通膨下不得不接受升值的事實
一月份的各國通膨數字可能除了印度是尚可之外
其餘各國幾乎都是創新高
以升值平緩進口物價的策略短期內仍然是施行的方向
但是最大幅度的升值空間已過
剩下的就是微調而已
2008年1月28日 星期一
[經濟分析摘要]降息或助美國經濟暫渡難關,但銀行業困境難以迅速改觀 20080128
本週Fed還會再Cut rate 幾近確定,但是幅度呢?
一般預期在25到50bps,不管如何,加上上星期的緊急降息,本月份至少降1%,
降息最快的效果來自於信心,
要有實質的影響,一般是lag 3~9個月,而且遞沿時間也不穩定
金融業的問題,還是需要時間來調整
本周經濟焦點》降息或助美國經濟暫渡難關,但銀行業困境難以迅速改觀
路透華盛頓1月27日電---若本周美國聯邦儲備理事會(美聯儲,FED)再次降息,將會幫助信用良好的借款人保住房屋按揭貸款或者商業貸款,同時為搖搖欲墜的全球金融系統提供支撐.
美聯儲料將於周三至少將指標聯邦基金利率目標調降0.25個百分點,就在利率決定公布的八天之前該央行剛剛緊急降息75個基點.這是聯儲有史以來最為迅速的一次減息行動,旨在振奮低迷的美國經濟.
不過單憑聯儲降息的行動無法徹底扭轉美國經濟放緩,甚至滑向衰退的局面;而且這也不能說明近幾年來幫助樓市和企業獲利穩定在高峰的寬鬆貨幣政策環境再度來臨.貨幣政策並不能快速解決這些極大的宏觀經濟問題.
"美聯儲所能起到的不過是緩和的作用,但無論如何經濟都將遭受重創."Harris私人銀行投資長Jack Ablin表示.
不過,有跡象表明聯儲降息這一劑猛藥已開始對房屋貸款市場這一重要經濟領域發揮作用.近期的降息舉措,以及對進一步放寬政策的預期,在上周將30年期固息抵押貸款利率推至近四年低點,並且刺激再融資申請數量大增16.9%.
該舉措還可能有助解決上萬億美元可調整利率抵押貸款今年重新確定條款的問題.市場對此最大的顧慮是,此類貸款的利率將會上浮,從而加重借款人的月供負擔,導致出現更多違約事件.
**銀行業短期內難以翻身**
無論降息幅度有多大,都無法使不良貸款變成優質資產,因此即便美聯儲的種種努力可能會幫到房主和消費者,但要看到銀行業獲利改善恐怕還要假以時日.
目前銀行業的問題可以追溯到本世紀初的無節制放貸時期.當時許多抵押貸款經紀商急於向購房者發放貸款,根本不問後者有無收入證明或還款能力,因他們認為房價將繼續快速上漲,即便購房者還款時感到吃力也能通過日後再融資加以解決.聯儲主席貝南克將之稱為"有瑕疵的假設".危機爆發以後,次優抵押貸款市場被斷然關閉,無論本輪降息周期內利率將降至何種程度,該市場都暫時不大可能重新開放.
各大銀行的財務狀況被這種以有瑕疵的假設為前提而放出的抵押貸款弄得一團糟,現在信用卡和汽車貸款等其他消費信貸領域也被拖下水.全美最大的獨立信用卡發行商Capital One
標準普爾的母公司McGraw-Hill Cos
研究機構Dealogic的數據顯示,在信貸疑慮的打擊下,併購活動也明顯放慢.今年迄今全球範圍內達成的併購交易規模總計達1,172億美元,較上年同期下降16%.在美國只達成339億美元的併購交易,同比大降40%.
曾任美聯儲經濟學家,現為芝加哥大學商學院經濟學教授的Anil Kashyap認為,降息是穩定金融系統的"間接途徑"."如果銀行需要資本,這種方式起效太慢.(降息)只是加大了長短期債務的收益之差,最終提升銀行的獲利."他說.
但與此同時,經濟各領域的發展卻因缺乏投資而受阻.美聯儲前主席格林斯潘上周表示,美國正處於--甚至已經越過了--衰退邊緣,應和了此前預期經濟衰退的眾多經濟學家的觀點.
聯儲上周降息時已經承認,隨著全球股市重挫,以及美國經濟數據顯示12月就業市場、零售銷售和製造業均下滑,降息時機至為重要.
聯邦公開市場委員會(FOMC)周三將必須作出利率決定,而屆時不會有表明經濟疲勢是否延續到了新一年的明確圖景.最早的一項重要數據,即1月非農就業報告要到周五才會出爐.Kashyap指出,若1月報告與12月同樣糟糕,將有可能再次動搖投資者信心,而美聯儲也可能被迫考慮再一次緊急降息.(完)
--翻譯 徐文焰;審校 白雲
2007年11月26日 星期一
[經濟分析] The world in 2008
經濟學人雜誌公布了他們的經濟預測水晶球"The World in 2008"
網路上幾乎可以看到全文~
相信有些主題是大家感興趣的
英文能力比較好的朋友可以一看
連結在此
2007年10月5日 星期五
[經濟分析摘要]金融加速效應恐放大信貸風險,聯儲降息予以回應 1005
《美國FED焦點》金融加速效應恐放大信貸風險,聯儲降息予以回應
路透華盛頓10月3日電---有關信用狀況不斷惡化,恐將導致引發經濟活動下滑的憂慮一直揮之不去,促使美國聯邦儲備理事會(美聯儲,FED)在上個月會議上出人意料地大幅降息
今夏抵押貸款違約率激增挫傷了投資者的風險偏好,並使得信用流動性大幅降低.但在此之前很久,美聯儲主席貝南克就在思索,信貸獲得難度的大幅提升將如何推高借貸成本,並損及整體經濟。
就在6月時,貝南克還在說,負面的金融環境將會如何地通過"金融加速器"效應,令本已不佳的業務境況益發惡化,"金融危機--也就是金融市場的正常功能遭遇極端的破壞--似乎經常會對實體經濟造成重大衝擊."他6月份在亞特蘭大發表演講時稱。
貝南克早在1995年的一篇文章中就警告稱,"信貸市場出現的摩擦,可能令經濟受到的名義與實質衝擊被大幅放大...相對較小的衝擊...也會造成相對較大的實際影響."
**積極的降息舉措**
貝南克寫道,信用市場危機時會因為資產價值不斷縮水,而提高信貸出借的成本,進而抑制投資,甚至打壓資產價值進一步下滑,由於銀行等金融媒介面臨遭遇損失的風險,他們會收縮借貸規模,從而令"信用緊縮"的影響蔓延至整體經濟,分析師認為,美聯儲於9月18日意外降息50個基點,其部分原因就在於上述擔憂。未來這種"金融加速器"效應可能會抑制企業的資本支出."經濟活動增長速度放慢或者下滑,將抑制投資增長."摩根士丹利首席美國分析師伯納本周在一份客戶報告中稱。
正如貝南克曾經預見到的那樣,房價與股票市場下滑導致信貸市場緊縮,企業與家庭的借貸成本更加高昂,因為投資者突然不願承擔風險,從而要求獲得更高的風險回報。
"美聯儲嘗試借助調低利率來抵消信貸市場動蕩對資金成本的影響."與貝南克一同撰寫過多篇有關金融加速器效應文章的Mark Gertler指出."美聯儲能夠介入並阻止(借貸成本上升)這一趨勢的方式就是降息.",當美聯儲在下次10月30-31日的政策會議之前思索經濟現狀時,其將密切關注9月非農就業增長情況,以及其他有關整體經濟經受房市下挫影響狀況的指標.
**借貸成本上升**
決策者還將關注借貸成本居高不下的跡象,自美聯儲降息以來,公司債收益率和同期限公債收益率之差已經小幅收窄,不過仍大於信貸危機爆發前水準,此外,銀行間有效隔拆聯邦基金利率周一報4.92%,仍高於4.75%的目標水平.該指標說明,銀行在獲得隔夜拆借資金方面仍有壓力.(完)
2007年9月9日 星期日
[經濟分析摘要] 9月初經濟情勢看法
剛剛過去的一週,對金融市場交易員來說,仍然是富有挑戰性的一週。一是有數個國家央行宣布利率決定,二是美國將公布八月份的非農就業報告。結果都已經出來,除了瑞典之外,包含歐、英、澳、加拿大到韓國全都維持利率不變。而美國的非農就業報告從前期的+68k(原值+92k,遭下修)掉到-4k(市場原預估為+80k~+100k),令市場跌破眼鏡。 但是ECB仍然決定先穩住利率市場,將升息時程後延。個人認為ECB在處理這一次金融危機上是值得讚許的,除了很快速的向市場溢注資金外,和金融市場溝通也暢通無礙,以至在利率會議前,市場已經完全做好準備。
歐洲央行宣布維持利率不變(相關新聞請看歐洲和英國利率決定摘要),要做出這個決定相信對歐洲央行來說是掙扎的,除了放棄他們每次一談出”高度警愓”必升息的傳統外,甚至在實質經濟面也是讓歐洲透露著後續仍有升息機會的本錢︰
(1) M3貨幣供給仍然維持10%以上成長,可見雖然在短期的金融環境不穩定下,整體貨幣環境仍在屬於寬鬆地步
(2) 就業情況緊俏,德國失業率最近都一路下滑,已經到9%左右,就業情勢拉高了薪資談判的空間,也讓後續通膨的上揚劃下伏筆。
(3) 通膨穩定但隱含上方風險,最近幾個月歐元區通膨大多在1.8~1.9%YoY,仍低於ECB政策通膨目標2%,但是石油及食物這兩個波動性大的因子仍在上揚的軌道上,通膨仍值得注意。
英國央行也維持利率不變在5.75%,但卻打破慣例地公布會議聲明。以往只要是利率沒有變動,正式聲明將在2個星期後公布,但這回卻是馬上公布。這在過去只有一次發生,而且在發生之後的下一次會議就降息。但是我個人認為英國近期的經濟數字也是未呈現下滑現象,水災對經濟的影響還可以慢慢評估。另外英國的短期資金十分緊俏也該注意,官方利率為5.75%,但是三個月拆款已經拆到6.75%~6.8%,明顯看出短期供需的不平衡。
美國的NFP掉到-4k,美股大跌,前幾月也遭到下修,過去三個月平均剩下+44k,很明顯低於100k的目標水準,確定會降息了嗎?我個人對於在9/18馬上就降息是比較沒抱那大期望,因為製造業還算不錯,通膨仍有上方壓力下,馬上降息還是需要更多經濟數字來佐證,至少我認為要救當前的金融環境還是有許多工具可以用,倒不一定需要到降息這一個大絕招。
[經濟分析摘要] 歐洲和英國央行維持利率不變 0908
本週幾個央行動態均值得注意,先摘錄下來當成紀錄,
等會補上心得
歐洲央行維持利率不變
歐洲央行(European Central Bank)行長特里謝(Jean-Claude Trichet)週四表示﹐央行管理委員會委員們一致決定維持利率不變﹐至於央行聲明沒有使用“高度警惕”﹐則應由觀察人士來解讀。
在被問到歐洲央行為什麼沒有使用該詞語時﹐特里謝表示﹐他不希望就此再發表評論﹔他代表管理委員會所傳達的整體信息﹐應當由觀察人士與市場作出判斷。
歐洲央行週四決定維持4.0%的基準利率不變﹐與市場普遍預期一致。
特里謝在7、8月份曾作出強烈暗示﹐9月份將加息。在夏季的大部分時間里﹐市場計入了加息預期﹐但是隨著8月份全球信貸市場流動性緊張狀況升級、要求各國央行給市場提供寬鬆政策的呼聲不斷加大﹐市場開始不再對9月份加息報以希望。
在週四早些時候發表的介紹性言論中﹐特里謝警告稱﹐中期價格面臨上升風險﹐並表示﹐貨幣政策依然較為寬鬆。在新聞發佈會前﹐分析師們指出﹐該言論顯示歐洲央行未來數月將保持緊縮政策偏向。
特里謝還在回答記者提問時表示﹐在作出利率決定時並不會比較通貨膨脹風險和經濟風險﹐其關注焦點總是在價格穩定風險上。
特里謝稱﹐他們並不要實現風險均衡。其衡量指針總是指向價格穩定﹐穩住通貨膨脹預期是一直是他們的重點。
他還表示﹐央行有責任把通貨膨脹保持在控制範圍內﹐同時保證貨幣市場的運轉。
在這種背景下﹐他同時強調為歐元區貨幣市場掌航的重要性﹐運用流動資金入市操作必須與歐洲央行貨幣政策立場區分開來。他表示﹐明確區分這兩項職能非常重要。
他稱﹐正如他所說過的那樣﹐一個市場必須不惜代價保證運轉﹐今天他們已經證實這就是代價。
週四早些時候﹐市場波動加劇後﹐歐洲央行向歐元區貨幣市場注入了422.45億歐元的現金。市場人士一直在焦急地關注歐洲央行注資舉動﹐此前隔夜拆款利率已經升至促使歐洲央行8月份持續注資時的水平。
特里謝稱﹐歐洲央行不久將再實施一次長期再融資操作﹐但該行管理委員會並未討論過調整邊際貸款利率的事宜。
市場一直猜測歐洲央行可能會下調其邊際貸款利率。自該行開始進行再融資操作的最初幾週以來﹐邊際貸款利率一直較再融資利率高100個基點。特里謝稱﹐歐洲央行對貨幣市場的波動採取了明智和迅速的行動﹐他對此很自豪。他還表示﹐歐洲央行一直與其他央行保持密切聯繫﹐並稱他完全相信日本央行(Bank of Japan)的能力。
特里謝稱﹐他近期與美國聯邦儲備委員會(Federal Reserve, 簡稱Fed)主席貝南克(Ben Bernanke)進行過約五次談話。
特里謝表示﹐歐洲央行和Fed很早以前就開始警告市場對風險的評估過低。他表示﹐儘管近期金融市場的調整有些過頭﹐但其結果是令市場能更好地對風險進行評估。
在被問及近期市場動蕩對歐元區貨幣市場的影響時﹐特里謝稱很難比較。
在談及歐洲央行的措辭時﹐特里謝重申﹐該行不會事先對貨幣政策作出承諾。
特里謝稱﹐他在必要時會使用“高度警惕”這一措辭﹐歐洲央行管理委員會以目前所掌握的事實和數據來進行決策。
他表示﹐歐洲央行將繼續密切關注市場動態﹐未來仍有可能使用“高度警惕”的措辭。
英國央行維持5.75%的官方利率不變
英國央行(Bank of England)貨幣政策委員會(Monetary Policy Committee)在結束為期兩天的月度會議後﹐於週四決定維持5.75%的官方利率不變。
這一決定在市場普遍預期之內。上週接受道瓊斯通訊社(Dow Jones Newswires)的22位經濟學家一致認為﹐英國央行會維持利率不變。
但英國央行此次頗不尋常的公佈一份聲明﹐解釋央行在近期市場動蕩情況下對貨幣政策問題的最新觀點。
委員會表示﹐目前判斷金融市場的動蕩局面對企業與家庭獲得貸款的影響程度還為時過早。
委員會稱﹐7月份消費者價格指數(CPI)升幅回落至1.9%﹐未來幾個月可能繼續徘徊於2%的目標值附近﹐或略低於這一水平。
委員會稱﹐消費支出呈現暫時放緩跡象﹐但近期產值一直保持穩步增長﹐閑置產能也似乎有限﹔物價壓力指標繼續有所抬頭。
貨幣政策委員會7月份將官方利率從5.5%上調至5.75%﹐也是自2006年8月份以來第五次加息25個基點。
2007年6月8日 星期五
[經濟分析摘要]全球經濟升溫 通脹前景堪憂
http://www.chinese.wsj.com/big5/20070606/ecb212331.asp?source=UpFeature
全球經濟升溫 通脹前景堪憂
過去十年間﹐來自中國、印度和東歐的廉價勞動力幫助世界上大多數國家實現了沒有通貨膨脹陣痛的經濟增長。而現在﹐這一價格抑制因素正在走向反面﹐而且全球的通貨膨脹壓力也開始聚積。
許多國家的工廠企業正在開足馬力、接近滿負荷運轉﹐從土地到設備等各種生產要素都面臨著短缺局面。由於需求的不斷增加﹐西方工人和他們的廉價競爭者都獲得了更高的收入。在某些情況下﹐經濟的全球化非但沒有降低、反而增加了成本﹐因為每一處資源都面臨著來自全球各地企業的爭奪。
各國央行越來越擔心閑置產能即將耗盡﹐這可能會迫使它們將利率上調至幾年來的最高水平以抑制通貨膨脹。這樣做或許會嚴重打擊彌漫著樂觀情緒的股票和債券市場──它們對高增長、低通脹、低利率的罕見組合已經習以為常。
長期利率已經如期上漲:美國10年期國債利率週二達到了近5%的9個月高點。哈佛大學經濟學教授、國際貨幣基金組織(International Monetary Fund)前首席經濟學家肯‧羅戈夫(Ken Rogoff)說﹐市場習慣於這樣的想法﹐那就是全球經濟將繼續保持對價格的下行壓力。不過這個階段或許正在走向尾聲。
週二﹐美國聯邦儲備委員會(Federal Reserve)主席貝南克(Ben Bernanke)在南非的一個銀行家會議上表示﹐中國國內成本的上漲最終會影響到美國的進口﹐不過這可能只會產生“適度”的影響。他再次重申了美國通貨膨脹上揚的風險﹐原因是需求相對產能仍然偏高。
歐洲中央銀行(European Central Bank)行長特里謝(Jean-Claude Trichet)警告說﹐歐洲工業已經沒有多少增產空間﹐並要求工會組織為了整體經濟的健康﹐在尋求提高工資的問題上表現出克制。預計歐洲央行將在週三的會議上加息。
德國的工程行業──這也是其由出口帶動的經濟復蘇的主要推動力──目前的開工率達到了93%﹐其閑置產能也因此達到了20世紀60年代以來的最低點。而隨著失業率的不斷下滑﹐德國最有影響力的工會組織IG Metall最近成功達成了上調薪資4.1%的協議﹐今年製造業的很多企業員工都將因此獲益。
會議記錄顯示﹐英國央行上月上調利率的原因之一在於﹐全球經濟的反通脹壓力可能減小了。而英國工業聯合會(Confederation of British Industry)表示﹐英國消費品價格已經穩定下來﹐而此前由於進口壓力﹐消費品價格出現了多年的持續下跌﹐而且有更多的英國製造商計劃提高價格﹐這是上世紀90年代中期以來所沒有過的。
甚至是家具和服裝等中國出口商品的價格也在上升﹐另外在去年﹐當地政府還將多年不動──而且依舊低得可憐──的最低工資標準平均上調了21%。印度外包巨頭Infosys Technologies在人才爭奪日益激烈的情勢下﹐最近將入職工資水平提高了10%﹐而且預計還將會再次加薪。
毫無疑問﹐全球化仍然有助於抑制某些價格壓力﹐而且經濟增長仍然強勁。通貨膨脹維持在適度水平:工業化國家約為2%﹐許多發展中國家的通貨膨脹率略高於 5%。JP摩根(J.P. Morgan)表示﹐儘管現在的全球經濟增長速度更快了﹐價格壓力不足使央行得以將短期利率維持在比上世紀90年代的高點平均低1.25個百分點的水平。
國際貨幣基金組織表示﹐湧入美國的廉價進口商品讓當地消費者獲益﹐也使過去十年間美國每年的通貨膨脹率減少了1個百分點。高盛(Goldman Sachs)經濟學家在上週的一份報告中說﹐有些地區通貨膨脹的上漲幅度出乎意料﹐不過最近的情況表明﹐尤其是在美國和日本﹐通貨膨脹正在回落。
達拉斯聯邦儲備銀行行長、Fed政策委員會不具投票權的委員理查德‧費舍爾(Richard Fisher)說﹐儘管如此﹐種種跡象表明﹐全球經濟增長正在推動、而不是抑制通貨膨脹。他說﹐我越來越多地聽到人們抱怨聘用印度工商管理碩士的成本增高﹐或者是中國工人的工資水平上漲。他補充說﹐作為通貨膨脹的抑制因素﹐全球產能的風向已經從“順風轉向了逆風”。
摩根大通公司(JPMorgan Chase)的首席經濟學家布魯斯‧卡斯曼(Bruce Kasman)警告全球投資者說﹐他們低估了央行為了避免重蹈上世紀70年代通貨膨脹急劇上升的覆轍而加息的意願﹐那個時候的世界經濟和現在一樣增長強勁。他說﹐不用太大幅度的加息就會對市場造成巨大沖擊。
中國、印度等快速增長的發展中國家推動的全球貿易往來正在推高發達國家的某些交易成本。舉例來說﹐美國農民出口穀物的成本提高了﹐因為他們使用的大型船只正在為中國蓬勃興起的國內市場而忙碌。美國航運公司Northern Navigation America Inc.的總裁Oivind Lorentzen III說﹐航運費用已經從去年的一天1.7萬美元上漲到了近5萬美元。
需求不斷增長與供應能力緊張之間的矛盾在德國體現得很明顯﹐該國正在引領歐元區實現科技業大繁榮結束以來最快的增長速度。總部位於漢諾威的輪胎生產商 Continental AG表示﹐卡車和貨運拖車生產商追加的輪胎訂單使其疲於應付﹐這些車輛製造商許多都對商業運輸市場需求的飆升估計不足。
Continental的董事總經理漢斯-約阿希姆‧尼科林(Hans-Joachim Nikolin)說﹐該公司的產品基本都賣完了。Continental本月將其輪胎價格最高上調了5%﹐以轉嫁因亞洲市場需求旺盛而大幅提高的天然橡膠採購成本。
而輪胎供應不足相應地又給歐洲最大的貨運拖車生產商Schmitz Cargobull AG等企業造成了困難。該公司原計劃在截至3月底的一年內生產44,000輛左右拖車﹐較上年增產30%﹐但它最終卻生產了52,000輛﹐原因是歐洲的產品和原材料運輸需求大幅飆升﹐在那些經濟增長迅速的前社會主義國家尤其如此。由於歐洲輪胎生產商的產能無法滿足追加的產品訂貨﹐Schmitz的採購經理約瑟夫‧巴登科特(Josef Buddenkotte)因此飛往中國去購買更多輪胎﹐以遏制生產成本的大幅飆升。該公司預計它未來一年將生產65,000輛拖車﹐公司最近剛剛將產品價格上調了3.5%。
Schmitz增加了一班工人以滿足需求﹐但由於德國勞動力市場供應緊張﹐為了吸引到足夠的員工﹐公司不得不支付獎金。根據德國企業與IG Metall工會達成的協議﹐Schmitz今年還將消化4.1%的加薪。
對木材的需求也在大量增加﹐其中包括Schmitz用於拖車中的特製膠合板。芬蘭林業產品公司UPM目前無法從俄羅斯獲得足夠的樺木:溫暖的氣候和泥濘的道路妨礙了冬季的砍伐﹐俄羅斯有關部門還計劃提高出口稅。UPM駐德國銷售經理喬奇姆‧斯汀斯基(Joachim Stinsky)說﹐我們可以滿足長期的合作伙伴﹐但目前根本無法滿足新客戶的需求。他說﹐在過去一年里﹐部分UPM的木產品價格已經上漲了20%。
生產成本的上升已經轉嫁到購買或僱用卡車和拖車的物流公司中。這些公司也同樣難以滿足需求。斯圖加特物流公司Diehl Spedition的採購負責人黑格‧格納姆(Heiko Gnam)說﹐可供利用的運貨空間非常緊張。他說﹐包租一輛卡車的日費在過去一年里上漲了10%至15%。
在美國﹐央行官員越來越關注全球商品和服務供應不足的情況。隨著貿易的膨脹﹐商品和服務的價格越來越由全球市場決定﹐而不再僅僅取決於美國市場。
在截至今年4月的年度中﹐美國不包括石油的進口價格上漲了2.9%﹐為18個月以來的最大增幅。雇主也紛紛提高工資﹐原因在於儘管經濟增速放緩﹐失業率卻徘徊在總體4.5%的近六年來的低點﹐而專業人員的失業率更是僅為1.9%。商業建築企業Sundt Companies Inc.的首席執行長道格‧普魯特(Doug Pruitt)說﹐2001年衰退後出現的長期低迷掩蓋了技術人員的短缺﹐而隨著需求的回升﹐這個問題就變得更加尖銳。對工程師、項目經理、監督和評估員﹐他常常支付1萬至2萬美元的簽約獎金。
勞動力短缺制約了Sundt的增長能力。該公司的年銷售額約為8.5億美元﹐而在過去兩年里﹐公司已經推掉了1.5億至2億美元的工作。普魯特說﹐我經營這家公司11年了﹐我們以前從未拒絕過任何工作。他說﹐他對同樣項目的報價已經比1年前提高了12%。
在中國﹐對新工廠和基礎設施的大量投資意味著該國在未來仍將獲得大量的新增產能﹐這一趨勢不會因中國央行不久前的溫和加息而停止。中國國內的消費價格指數仍然不高。但在高速發展的沿海地區﹐出口商的勞動力成本卻在上升。
據中國海關的統計﹐在截至今年3月的一年中﹐中國的出口價格平均上漲了5.3%﹐大大高於截至去年12月年度2.9%的漲幅。紡織品等勞動力密集型產品和鋼鐵等能源密集型產品的價格都出現了上漲。調查顯示﹐大多數雇主的空缺職位都無法全部招滿﹐無論是南方企業的紡織工人還是東北公司的程序員都有這種情況。
與此同時﹐仍有幾億中國人靠農田維持生計。從理論上講﹐如果他們在製造業或建築業中找到一份工作﹐他們的收入可以增加兩倍。但勞動力的供需常常不在一個地區。實際上﹐內地的農村人口無法都背井離鄉﹐到工業和外資聚集的沿海地區務工。
勞動部的一份調查稱﹐隨著中國經濟有望連續第五年達到10%以上的增幅﹐企業的用工數量平均可能會增加13%。這種增長讓員工的腰桿更硬了。眾多數據顯示﹐中國的工資在過去幾年中每年都達到了不低於10%的漲幅﹐不過生產率的快速提高有助於控制企業的總體勞動力成本。
而來自農村地區的打工者也變得越來越有主見:過去兩三年里﹐農作物價格的上漲提高了農民的收入﹐也提高了他們對在工廠打工的期望。中國社會科學院 (Chinese Academy of Social Sciences)進行的一項調查顯示﹐打工者對工資的期望值比一年前提高了16%。廣東省順德市一家家具廠的老板洪勇(音)說﹐農民工現在的想法越來越先進。他們會瞭解工廠的環境、生活條件以及各種福利。現在﹐工人就是老板。
中國政府面臨著解決日益嚴重的不平等問題的政治壓力﹐因此也希望看到上調工資和提高對工人的社會保障。中國家具協會副理事長朱長嶺說﹐不為員工繳納失業保險和其他福利的雇主再也不能蒙混過關了。
許多家具企業預計﹐除了木材和其他原材料成本上升之外﹐今年他們的勞動力成本也將增加20%。新工廠的建設費用也越來越高:隨著沿海省份工業園的快速發展勢頭開始受到遏制﹐土地價格也在上漲。
中國還在逐步取消將電價、燃料價格和水價控制在遠低於市場水平之下的行政規章。中國央行在本月的報告中稱﹐這種改變將會導致總體價格水平出現某種程度的上漲。
<i>Marcus Walker / Greg Ip / Andrew Batson</i>
2006年12月14日 星期四
[經濟分析摘要] 路透新聞 ︰〔美國經濟〕明年經濟成長料減緩,通膨預計也會隨 之下滑
Eric簡評︰之前曾經提到美元的微笑曲線,這是一般分析報告開始始用的說法,意思是若以美國經濟為橫軸,美元指數為綜軸的話,在經濟極弱和極強的兩端美元都是強勢,而在美國經濟soft landing時,美元則為弱勢盤。過去一兩年美國經濟強盛,房市領頭,當然美元跟著高漲,這很容易理解。
若美國經濟hard landing 時,美國市場一來仍為世界各國經濟的帶頭火車,當美國的經濟疲弱到連零售都帶不起來時,歐亞其它各國只怕是更跌入谷底;再加上海外各個避險基金必將急速撤回,資金的流動將領著美元走升,溢入的資金有助於經濟復甦。從最近公布的幾次經濟數據看來,就業人數平均絕對高於10萬人,(10萬人是芝加哥聯邦儲備銀行總裁墨斯克曾經提到過的指標數字),零售數字尚可,(更多的經濟指標可以去逛逛總幹事或獵豹的家),明年經濟成長趨緩且不是硬著陸應該是較合理的推測。
路透新聞〔美國經濟〕明年經濟成長料減緩,通膨預計也會隨之下滑
路透華盛頓12月11日電---美國證券業和金融市場協會的分析師周一預測,2007年美國經濟成長將減緩,通膨也將隨之降溫,不過能源價格和美元下跌依然是可能導致物價攀升的最大風險。 該協會在年度展望中指出,"擴張型財政政策、有利的金融市場、能源成本下降、生產力成長趨緩,都有助于支撐經濟的可持續成長." 分析師在報告中指出,美國明年經濟成長率可能保持在2.5%.房屋市場降溫仍對經濟成長構成最大拖累.盡管住房市場尚未復甦,但最嚴峻的下滑階段已經過去。
同時,隨著能源價格下滑,企業投資和消費者支出應將持續穩步增長,但料低于2006年預估的成長3.3%. 該協會指出,在此背景下,美國聯邦儲備理事會(FED)將把指標利率維持在5.25%,之后可能在2007年底的某個時候降息0.25個百分點。許多分析師預計聯邦公開市場委員會(FOMC)在周二會后聲明中,重點將繼續放在通膨風險上.但也有分析師認為,FOMC或已經意識到疲弱制造業數據對經濟成長的影響。
2007年核心通膨率料將從今年的2.3%降至2.2%,因當前的貨幣政策,經濟疲軟的形勢,加上其它因素,將減輕價格壓力. 不過分析師認為,受能源價格走高及美元下滑影響,通膨可能高于預期。該協會半數以上分析師反對FED設定明確的通膨目標,但這是FED主席貝南克推崇的措施,只有8%的分析師支持設立一個明確的通膨目標,而38%的分析師則建議設定通膨目標區間.(完) --翻譯 管自力/張荻;審校 喬艷紅
訂閱:
文章 (Atom)
