

 發表文章


很偶然的機會看到這個圖
不知道為什麼 我就是一直想笑
老美的幽默感還是很令人佩服
回到之前的文章 兩大房貸機構背後的心智控制術
其實美國的二房問題還是沒有解決,還是不可掉以輕心
美國財政部和Fed目前能做的就是先拖時間 再等市場機制來慢慢回復罷了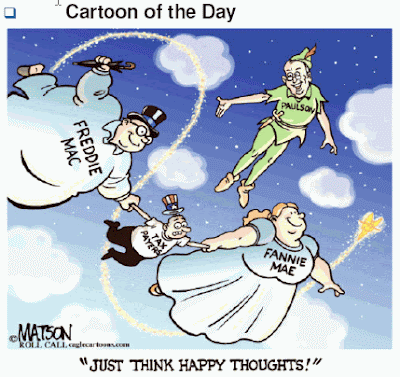
2008年8月12日 星期二
[無關外匯] 好笑的諷刺圖 20080812
2008年8月11日 星期一
2008年8月7日 星期四
[金融要聞] 中國公布新外匯管理條例
原網址如下
http://www.cs.com.cn/wh/02/200808/t20080807_1549404.htm
http://www.cs.com.cn/wh/02/200808/t20080807_1549430.htm
我將之轉成繁體
中國對於CNY的態度由緩升已經漸漸變成穩定,資金也不再要求匯回,
未來對於資金匯出相信也會漸漸開放
除了制度更加健全外,
相信對於人民幣未來走勢也是不再長期看升
最近每天CNY的開盤都較前一天略低一些
也可以看得出官方態度
國務院總理溫家寶近日簽署國務院令,公佈了修訂後的《中華人民共和國外匯管理條例》。新華社6日受權播發了這一條例。
修訂後的條例共8章54條,自公佈之日起施行。新條例對原條例作了全面修訂。修改後的條例進一步便利了貿易投資活動,完善了人民幣匯率形成機制及金融機構外匯業務管理制度,建立了國際收支應急保障制度,強化了跨境資金流動監測,健全了外匯監管手段和措施,並相應明確了有關法律責任。
一是對外匯資金流 入流出實施均衡管理。要求經常專案外匯收支應當具有真實、合法的交易基礎,取消外匯收入強制調回境內的要求,允許外匯收入按照規定的條件、期限等調回境內或者存放境外;規範資本專案外匯收入結匯管理,要求資本項目外匯及結匯資金應當按照批准的用途使用,增加對外匯資金非法流入、非法結匯、違反結匯資金流向管理等違法行為的處罰規定;明確外匯管理機關有權對資金流入流出進行監督檢查及具體管理職權和程式。
二是完善人民幣匯率形成機制及金融機構外匯業務管理。規定人民幣匯率實行以市場供求為基礎的、有管理的浮動匯率制度;經營結匯、售彙業務的金融機構和符合規定條件的其他機構,按照國務院外匯管理部門的規定在銀行間外匯市場進行外匯交易;調整外匯頭寸管理方式,對金融機構經營外匯業務實行綜合頭寸管理。
三是強化對 跨境資金流動的監測,建立國際收支應急保障制度。健全國際收支統計申報制度,完善外匯收支資訊收集,加強對跨境資金流動的統計、分析與監測;根據世界貿易 組織規則,規定國際收支出現或者可能出現嚴重失衡,以及國民經濟出現或者可能出現嚴重危機時,國家可以對國際收支採取必要的保障、控制等措施。
四是健全外匯監管手段和措施。為保障外匯管理機關依法、有效地履行職責,增加規定了外匯管理機關的監管手段和措施,同時規定了外匯管理機關進行監督檢查的程式。
完善匯率形成機制 強化跨境資金監測
——有關部門負責人就《外匯管理條例》答記者問
國務院總理溫家寶日前簽署國務院令,公佈修訂後的《中華人民共和國外匯管理條例》,自公佈之日起施行。就條例的有關問題,國務院法制辦、中國人民銀行、國家外匯管理局負責人接受了記者的採訪。
問:與原條例相比,新條例主要修訂了哪些內容?
答:新條例對原條例作了全面修訂。修改後的條例共54條,進一步便利了貿易投資活動,完善了人民幣匯率形成機制及金融機構外匯業務管理制度,建立了國際收支應急保障制度,強化了跨境資金流動監測,健全了外匯監管手段和措施,並相應明確了有關法律責任。
一是對外匯資金流入流出實施均衡管理。要求經常專案外匯收支應當具有真實、合法的交易基礎,取消外匯收入強制調回境內的要求,允許外匯收入按照規定的條件、期限等調回境內或者存放境外;規範資本專案外匯收入結匯管理,要求資本項目外匯及結匯資金應當按照批准的用途使用,增加對外匯資金非法流入、非法結彙、違反結匯資金流向管理等違法行為的處罰規定;明確外匯管理機關有權對資金流入流出進行監督檢查及具體管理職權和程式。
二是完善人民幣匯率形成機制及金融機構外匯業務管理。規定人民幣匯率實行以市場供求為基礎的、有管理的浮動匯率制度;經營結匯、售彙業務的金融機構和符合規定條件的其他機構,按照國務院外匯管理部門的規定在銀行間外匯市場進行外匯交易;調整外匯頭寸管理方式,對金融機構經營外匯業務實行綜合頭寸管理。
三是強化對跨境資金流動的監測,建立國際收支應急保障制度。健全國際收支統計申報制度,完善外匯收支資訊收集,加強對跨境資金流動的統計、分析與監測;根據世界貿易組織規則,規定國際收支出現或者可能出現嚴重失衡,以及國民經濟出現或者可能出現嚴重危機時,國家可以對國際收支採取必要的保障、控制等措施。
四是健全外匯監管手段和措施。為保障外匯管理機關依法、有效地履行職責,增加規定了外匯管理機關的監管手段和措施,同時規定了外匯管理機關進行監督檢查的程式。
問:條例對經常專案外匯管理是如何規定的?
答:條例總則第五條和第二章是對經常專案外匯管理的主要規範。與原條例相比,新條例大大簡化了經常專案外匯收支管理的內容和程式。
條例規定對經常性國際支付和轉移不予限制,並進一步便利經常專案外匯收支。取消經常專案外匯收入強制結匯要求,經常專案外匯收入可按規定保留或者賣給金融機構;規定經常專案外匯支出按付彙與購彙的管理規定,憑有效單證以自有外匯支付或者向金融機構購彙支付。
為保證經常專案外匯收支具有真實、合法的交易基礎,條例要求辦理外匯業務的金融機構應當對交易單證的真實性及其與外匯收支的一致性進行合理審查,同時規定外匯管理機關有權對此進行監督檢查,監督檢查可以通過核銷、核注、非現場資料核對、現場檢查等方式進行。
2008年8月5日 星期二
[匯市簡評]升息與降息之間 20080805
這一個星期很多央行都要開會
序曲由RBA(澳洲央行)開始 (寫本文時,已經公布結果,並不調整利率)
8/5 晚上 FED
8/7 中午 BOK
8/7 晚上 ECB BOE
經濟日曆請看 使用方法在此
全部都預期是不變
但是就算完全符合預期
各國的態度還是會有些不同
下星期還有一個英國的通膨報告(8/13)可期待
不過都可以從油價來開始看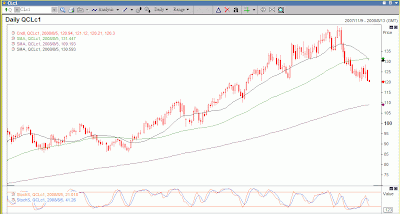
點擊看大圖
油價從七月中便開始下挫,120處或有盤整空間,但是上方月線已經下穿季線,
這是技術分析,專家很多,就不贅述。
但如果油價上揚被歸為最近全球通膨上揚的元兇...
那下跌的油價對於央行而言 會稍微鬆一口氣嗎
當然短期間內要見到通膨很快掉下來沒那麼快
但是在這段期間內飽受壓力,猶豫於升息抗通膨或是救經濟的訣擇中時
至少可以對再度升息稍稍喘一口氣
這其中最明顯的會是BOE,過去一年來,英格蘭央行遊走於FED和ECB之間
利率上不上 下不下,搞得經濟那麼爛 利率還停在5%
從頭到尾只有Blancflower 一直大力疾呼要降息,卻苦等不到人支持
這次就算仍然不變,但是支持降息的票數應會增加
就算突然降息 也是蠻合理的事 但可能性較低
Fed 就不同了,利率砍的最快,經濟面看來漸漸有好轉的現象
呼喊升息的聲音也開始出來
過去一個月來 除了Fisher 外,另外Plosser及Stern也有提到升息的字眼
當然不一定是這次就是個right time,但從會後票數或許能看出些未來Fed態度的轉變
升息至少會成為個選項,先求有意願再來等待"能夠"的時點
ECB很難猜,仍在天坪的兩端
說實在的,看了歐元這一兩年來,ECB好像很好懂又很難搞
他們的態度一致的堅決,對外又是如此的強硬
但後續還是會升息嗎?我實在很尊敬他們,還是不要把任何可能性摘掉比較好
RBA已經替降息開了一道門
會後聲明在此
重點如下
Weighing up the available domestic and international information, the Board judged that the cash rate should remain unchanged this month. Nonetheless, with demand slowing, the Board’s view is that scope to move towards a less restrictive stance of monetary policy in the period ahead is increasing.
好像AUD下的也不無道理
2008年7月31日 星期四
[無關外匯] 貝南克陶侃影片
最近剛好在整理歷史文件,發現這個檔
這是當初他就任時,CBS所做的影片
放上來也不是說他做的不好啦
就只是最近經濟不好,與其咒罵,不如來搞笑搞笑
其實我覺得美國經濟會因為降息降最兇,而復甦占各國先機
2008年7月30日 星期三
[金融要聞][轉錄] 衰弱的義大利 20080730
義大利在歐元區的經濟成長一直是落後的,當然他們之前享受過了加入歐元區的好處,但是使用共同的通貨同時失去了自主性的貨幣政策,在面對通膨與成長時,便會使某一些國家受傷。
義大利的輿論是有一些脫離歐元區的聲音出來,但是政治上目前還沒有看到支持,我想至少在短期內可能性還是不高的。
http://www.telegraph.co.uk/money/main.jhtml?xml=/money/2008/07/30/cnemu130.xml
Growth slump may force Italy out of eurozone
Italy is sliding into a deep structural crisis and risks being forced out of Europe's monetary union as the region's economic downturn gathers pace, according to a new report by Capital Economics.
Over the last decade, the country has failed to reform its labour product markets sufficiently to cope with the rigours of euro membership and is now caught in a spiral of decline as the working population starts to shrink. Productivity growth has slowed to 0.5pc a year.
"An ugly combination of weak GDP growth, poor international competitiveness, and rising government borrowing costs could lead to renewed calls for Italy to leave the euro," said the report, written by Julian Jessop and Roger Bootle.
"As things stand, not only will Italy lose ground to the rest of the eurozone, it could soon start to do so at an even more rapid rate," they said.
Italy has lost roughly 40pc in labour competitiveness against Germany since 1995, according to Eurostat data.
Capital Economics said Italy - now on the cusp of its fourth recession this decade - faces a "demographic time bomb" as the workforce starts to shrink at an accelerating rate over the next 30 years, making it ever harder to finance the biggest national debt in Europe (107pc of GDP).
There is a risk that the spreads between German Bunds and Italian 10-year bonds could widen quickly from 58 basis points today to over 100 if the question of euro membership creeps back onto the table.
Italy set off a minor scare in mid-2005 when two cabinet ministers from the radical Northern League called for a return to the lira. It was suggested that the political pain threshold in a major economic crisis may be lower than widely assumed.
The country regained momentum during the final upswing of the global credit boom, helped by Fiat's remarkable comeback. This has entirely faded. "Italy's upswing has unravelled at an alarming pace," said the report.
Business confidence has fallen to the lowest since October 2001, following the 9/11 terrorist attacks. The country is disproportionately hit by the high euro because it relies heavily on "mid-tech" exports that compete toe-to-toe with Asian goods.
Italy can at least take some comfort that other euro members are feeling the strain too, reducing the risk of EMU break-up. France's Insee consumer confidence plunged to a 21-year low in July.
The epicentre of the unfolding crisis is Spain, where the number of houses built this year is expected to collapse by half from the 760,000 constructed in 2007 at the peak of the bubble. Spanish unemployment is rising by almost 70,000 a month, touching 10.6pc at the end of the fourth quarter. However, Spain has a much small public debt than Italy.
Most studies on the risk of an EMU break-up conclude that it cannot occur because the costs would be too high. But this overlooks that markets could set in motion a chain of events that forces a country to leave.
2008年7月27日 星期日
[匯市簡評] 一些油元及央行流動想法 20080726
最近跟一些人討論到一些資金流動想法
主要重 點在於為什麼油元大買美國資產
我的想法如下︰
1.收入來源︰油款目前就是以美元計價,不管是任何國家買油就是付美元
這幾年產油國大撈,自然手上就是滿滿的美元
2.為什麼要買美債?收了錢,自然要找地方投資,歐元市場其實不如美國深,
而且收到100元,買個30%的歐債就已經算很多了,剩下70% 不買美債 要買什麼?
(比例是舉例用,沒有人會告訴你比例有多少)
3.歐元這幾年來漲翻天,當然除了美國不爭氣外,油元及中國的狂買也占了絕大部份
如果這些錢移走更多部份到歐洲,想看到多少的歐元? 1歐元換2美元嗎?
4.市場深度是很重要的,美國資產就是有市場深度,錢進來,就是可以消化
歐洲本身的銀行業及證券化市場均不若美國強,想買也沒太多可買
5.這些錢,並不是看好美國會復甦或是美元轉強而買
賺100元 留下70% (比例是舉例而已)
就帳面看到的數字 你只會看到越買越多
6.中印他們的外匯存底爆增 只要是因為熱錢流入,又不想升值
干預的結果,逼不得已買入一堆美元 於是重回看法2.
7.干預之下,除了買美元外,會增加國內貨幣供給量(請google 央行 公開市場操作)
讓利率下降,某種程度會建立有利的環境
當然 會引發通膨及成長過速的問題
8.不要把主權基金看的太厲害,主權基金只是外匯存底的一部份
他們的操作較為積極及快速
也能投資證券及公司經營權,但是本質及金錢來源還是外匯存底
2008年7月23日 星期三
[金融要聞][轉貼] 歐元區經濟疲乏 20080723
個人對於ECB今年再升息一次的機率 認定還蠻高的
ECB 官員的言論都是很一致的
通膨預期短時間要掉下來還是要更多資料佐證
油價也不用太過期望會崩潰
能在某一個價位平穩的站著,就算不錯
其實Trichet已經警告歐洲區Q2 Q3的成長並不會很好
換句話說就是美歐一起爛下去
接下來比的就是通膨預期及升息預期但是升息的議題短期內會被市場忽略
歐洲人在7-8 月是不太作出重要決策的月份
而且在上回升到 4.25%之後 也需要一些時間來消化貨幣政策的效應
這段空白期 焦點會回到美國身上及疲弱的歐洲經濟
相對應的話,歐元能夠力撐高點就算很不錯的表現了
歐洲央行焦點》歐元區經濟疲乏但不會很快拉低通膨,ECB或再行升息
路透法蘭克福7月22日電---歐元區經濟增長可能在急劇放緩,但處於高位的通膨率不太可能跟著急速減慢,在這種情況下,歐洲央行(ECB)今年可能會進行第二次升息.
然而,大多數分析師都主張ECB按兵不動,可憑靠經濟減速來防範大幅度的勞資上調,即便高油價和高糧價意味著這個過程所需時間或許會比通常情況來得更長.
"ECB應當保持口頭上的強硬,而不是採取進一步行動,"UniCredit分析師瓦利(Marco Valli)表示,"如果他們再升息,就不得不準備很快進行政策上的掉頭."
在公眾和金融市場懷疑ECB能否在幾年內將通膨率拉回到目標水平的壓力下,ECB管理委員會本月稍早採取了加息行動.指標利率被上調25個基點,達到4.25%的七年高位。但在加息之後公布的經濟數據更差了.工業產出數字下降促使分析師認為,隨著美國經濟的放慢,歐元區經濟在4-6月期間出現了萎縮.
根據經濟學理論,在經濟增長乏力之際通膨率應會下降,因為在經濟疲乏的情況下失業率攀升而企業銷得更少,那麼工人們要想獲得大幅加薪也就更難了
"在歐洲,經濟減速對於通膨的影響要小於在美國,"荷蘭銀行國際分析師珀金斯(Dario Perkins)指出,"企業希望能多挽留員工一些時間,因為雇人和炒魷魚成本都很高.這就導致人浮于事,經濟蕭條期拖長而不是出現短期、惡劣的衰退.",在經過多年經濟強勁增長後往往出現高於平均水準的加薪要求,而目前生活成本的上升可能會助長這種情況.不過西班牙是歐元區內惟一一個情況特殊的大經濟體--工資漲幅普遍與通貨膨脹掛鉤.
"這一次,由於能源和食品通膨效應,通膨持久度會高得多,"瓦利表示.
因此,ECB專家在6月初預測,今明兩年平均通膨率將分別達到3.4%和2.4%,明年較晚時候才會回落到目標水平.大部分分析師也持有類似看法.
**薪資螺旋式上升?**
ECB擔心的一個主要問題是勞資高增長可能會永久性扎根于經濟之中;在企業接獲訂單減少的低迷形勢中生產率滑坡,此時勞資高增長若固化下來,對通膨的影響尤其明顯.
ECB總裁特里謝表示,ECB會採取一切必要利率手段來阻止通膨植根.
但在經濟高增長和油價攀升的近些年,這樣的擔心並未成為現實.這一次,許多分析師認為ECB應當按兵不動,稱其在預測今年稍晚經濟開始復甦的時候,低估了歐元區所面臨經濟放緩的深度.
"我們越來越擔心的是,美歐恐怕會一起走下坡路.難以想像有什麼東西能扭轉乾坤,"德利佳華分析師歐文(David Owen)說道.
"從第四季到明年第一季這段時間,我想ECB會驚訝于經濟的疲弱,"他補充說,並指企業借款規模尤其令人擔心.。UniCredit的瓦利指出,經濟增長減弱足以令勞資增長降溫,即使降溫的速度不像ECB希望的那麼快.
"ECB說了,經濟增長減慢不足以控制住通膨.我認為就近期而言這麼說是對的,但一年後,情況就大有不同的."
"薪資增長情況和2001沒有什麼不同.我不認為這是第二輪效應.在經過多年經濟高增長之後,薪資增長是正常的.在本輪商業周期的當前階段,這種情況是相當自然的."
**油價助長通膨預期**
反之,ECB反通膨戰役中的真正威脅是油價,而且這個因素仍然是ECB不能掌控的.油價自2004年以來的漲速遠超多數預測機構的預期.
"大家都在設想通膨會降下來,因為設想油價會穩定下來,但就近幾年的情況來看,這種設想並不合理,"珀金斯說,"我想因為油價...ECB已經沒有信心自己能預測到一年後的通膨,這也是他們7月份加息的原因之一."
此外瓦利指出,公眾對於通膨的預期(ECB將此視為衡量高通膨是否會導致薪資要求螺旋式上升的重要線索),似乎也被油價推高了,油價對通膨預期的影響力要超過ECB的舉措.
比較荒謬的一點是,歐元/美元走強的同時以美元為單位的油價在不成比例地漲,ECB利率上調甚至還可能在短期內推高通膨預期.

2008年7月22日 星期二
[匯市簡評] 英鎊簡單想法 20080722
英鎊對於交易員來說
可以是又愛又恨的貨幣
波動性高 能漲能跌
偶爾又可跟著伴演Anti-USD的角色
(但是在Anti-USD上,最佳演員還是EUR)
最近的幾個經濟基本面都很差
— 房市幾近自由落體,無論是任何的房市指標都看不到和緩的現象
這點已經快比美國糟糕了
—房貸市場理所當然也跟著萎靡
—CPI已經超過3%,3%是BOE的心理關卡,因為超過3%時,BOE總裁King就必須寫公開信至國會
—就業情形開始惡化
另外更令人擔憂的就是BOE猶豫不決的態度,從危機開始時,便不斷遊走於歐、美兩大央行的中間,降息速度不夠快,但經濟已經惡化,不但未達到刺激景氣也無法抗通膨。到現在利率還在5%,下一步要怎麼走?對BOE來說實在是很難下決定。
當然,在此同時,美元也是令人擔心。那乾脆跳過美元來看EUR/GBP好了,
整個6-7月都在很狹幅的區間內 0.7850~0.8050,但是下方的底部漸漸墊高
利率前景也是
ECB下一步可能升息,可能不動
BOE下一步可能降息,可能不動
從央行決策人員來看
ECB口徑完全一致,抗通到到底,沒見到通膨預期滑落,絕不鬆口
BOE左右搖擺,而且再怎麼樣都還有個Blancflower打死認定英國將步入衰退
肯定要降息
這星期的BOE minutes (7/23) 可以再看看他們討論的情形
但無論如何,EUR/GBP這個pair算是在無聊的暑假,還有個趨勢可以做做看
又可以避開美元市場的一個好選擇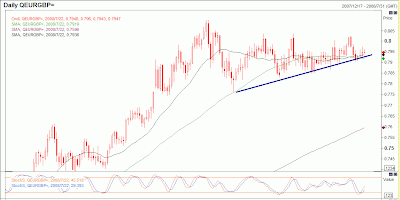
2008年7月16日 星期三
[金融趣聞] 兩大房貸機構背後的“心智控制術” From WSJ
這篇還蠻有趣的
個人覺得這一段很有趣
也顯出Fed 和財政部的無力
Pity Ben Bernanke and Hank Paulson. They now have to pull off an amazing Jedi mind trick. They have to invoke the 'implicit guarantee' that the government stands behind Fannie and Freddie in the hope that by doing so, Fannie and Freddie can stay afloat long enough and raise sufficient capital so that the 'implicit guarantee' never comes to pass.
Got that?
Jedi Mind Trick Behind Fannie, Freddie
兩大房貸機構背後的“心智控制術”
2008年07月15日15:24
勞
駕誰能給我解釋一下什么叫“隱含擔保”(implicit guarantee)﹖“擔保”感覺上就像黑、白、好、壞、聰明、愚蠢一類确鑿無疑的詞匯。
將一個國家數萬億美元的抵押貸款系統建立在一個沒人能給出確切定義的愚鈍概念之上可不是什么好主意。
我們很快就發現﹐事實上並沒有什么“隱含擔保”之類的東西。它要麼就是擔保﹐要麼就不是擔保。而如果是的話﹐“擔保”就只有一個意思﹕身為納稅人的你得替人付帳。
當然﹐我們不能怪任何人﹐只能怪自己。聯邦國民抵押貸款協會(Fannie Mae, 簡稱﹕房利美)和聯邦住房貸款抵押公司(Federal Home Loan Mortage Corporation, 簡稱﹕房地美)便是表達我們意願的政治體系的產物。
“隱含擔保”的可怕之處在於﹐它賴以形成國家金融政策的基礎在個人角度上是沒有人會接受的。
比如說你想賣掉自己的房子。一對財力有限但前途廣闊的年輕夫婦找到你﹐提出要買你的房子。你很興奮﹐但有個難題。這對夫婦的錢不夠。他們會付25%﹐再為剩下的75%給你打張欠條。這對夫婦有錢的父母會為這張欠條擔保﹐給那剩下的75%提供“隱含擔保”。
你會作何反應﹖“隱含擔保”是個什么鬼東西﹖這對父母會不會承擔責任還是個未知數。面對同樣的問題﹐為什么當我們身為公民和納稅人時就應做出不同的反應﹖

那些可不是你們尋找的擔保。
可憐的貝南克(Ben Bernanke)和鮑爾森(Hank Paulson)﹐他們現在不得不實施駭人的杰迪武士心智控制術。他們得利用政府支撐在房利美和房地美背後的“隱含擔保”﹐以期這兩家公司能支撐足夠長的時間﹐籌集充足的資金﹐這樣就永遠不用兌現“隱含擔保”。
明白了嗎﹖
讓我們回到那對年輕夫婦身上。這就相當於在買房子之前﹐這對夫婦說自己拿不出25%的首付﹐只有15%。但那也沒關係。他們的父母現在會為剩下的85%提供“隱含擔保”。
你本來連75%的“隱含擔保”都不接受﹐憑什么接受85%的呢﹖房利美和房地美的情況也是一樣。正如我們所見﹐根本就沒有什么“隱含擔保”。
Evan Newmark
(編者按﹕本文作者Evan Newmark曾在華爾街工作了20餘年﹐目前已遠離各大投行、自己在進行股票投資。本欄目文章選自他在Deal Journl上的博客Mean Street。欄目內容都與華爾街有關。)
訂閱:
文章 (Atom)
